
EP.020
そうだったのかブロックチェーン EP.020 |オンチェーン金融とステーブルコイン、金融危機に備えるリスクマネジメントとは?
前回に続く「市場の安定と金融秩序」の後編。テーマは、金融秩序を守るための「リスクマネジメント」とは何か。まず大前提として、リスクマネジメントの目的はリスクをゼロにすることではない——どんなリスクテイクを促し、どんなリスクテイクを抑えたいのか、という視点で規制は組み立てられる。リスク対応には「保有・回避・移転・縮減」の4種類があり、個々の主体が健全でも全体は不安定になりうる。そこで当局はマクロの視点から、危機が深刻化する“芽”を3つ——好況で膨らむ「プロシクリカリティ」、参加者が相互に連鎖する「インターコネクテッドネス」、損失を吸収する力である「レジリエンス」——として捉える。そのうえで、リスクの価格付け・レバレッジ・短期流動性・相互連関という観点で、資本市場(暗号資産)・銀行・ノンバンク・市場インフラといったセクターごとに市場を観測するフレームを提示。FSBやIMFが暗号資産・ステーブルコイン・DeFiを一体的に見ていること、ステーブルコインは「準備資産があること」だけでなく「実際に額面どおり償還できるか」が重要で、裁定業者による大量償還といったシナリオ分析が欠かせないことを掘り下げる。株式市場の「サーキットブレーカー」が単一の取引所を前提に機能する一方、分散した暗号資産市場には同様の仕組みがないことも指摘。最後に、「オンチェーンファイナンス」という語が日本以外ではほとんど使われていないことに触れ、規制とは各国の「意思(ウィル)」の表れであり、他国に無条件で追随するのではなく冷静な議論の積み上げが必要だ、と問題提起する。次回・第21回は、各国の金融規制・暗号資産関連業務規制の現在地へ(延長戦)。
サマリー
エピソードの要点を5項目に整理。時間ボタンで該当箇所から再生、「開く」で詳細を確認できます。
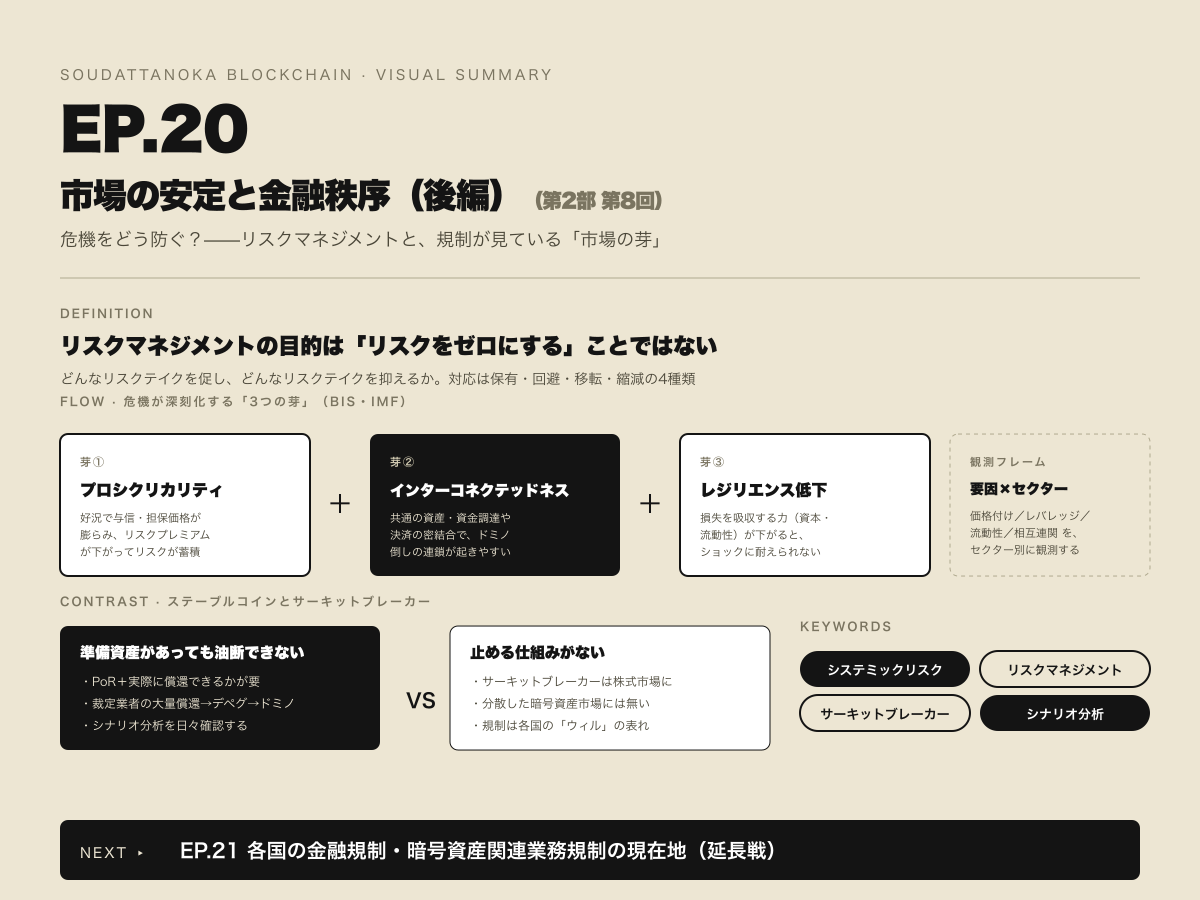
リスクマネジメントの目的は「リスクをゼロにする」ことではない
規制が問うのは、リスクを取らせるか否かではなく「どんなリスクテイクを促し、どんなリスクテイクを抑えるか」。リスク対応には保有・回避・移転・縮減の4種類があり、そのバランスをどう取るかが要になる。
危機が深刻化する3つの“芽”——プロシクリカリティ・相互連関・レジリエンス
BIS・IMFの議論では、好況で膨らむ「プロシクリカリティ」、参加者が連鎖する「インターコネクテッドネス」、損失を吸収する力である「レジリエンス」の3つで危機の芽を捉える。DVPの推進は連鎖を強め吸収力を下げうる、という論点も。
市場をどう観測するか——リスク要因×セクターのフレーム
リスクの価格付け・レバレッジ・短期流動性・相互連関という4つの要因を、資本市場(暗号資産)・銀行・ノンバンク・市場インフラといったセクター別に見ていく。ボラティリティやパープのオープンインタレスト、TVLなどが具体的な観測点になる。
ステーブルコインの「シナリオ分析」——準備資産があっても償還が弱ければ危ない
プルーフオブリザーブがあっても、実際に額面どおり償還できなければ取引は止まる。裁定業者が大量償還を仕掛けてデペグを誘い、国債売却→金利変動へとドミノが広がるシナリオを、日々確認する必要がある。
サーキットブレーカーと「規制は各国のウィル」
急変時に取引を止めるサーキットブレーカーは、単一取引所を前提とする株式市場にはあるが、分散した暗号資産市場にはない。さらに「オンチェーンファイナンス」は日本以外でほぼ使われない語であり、規制は各国の意思(ウィル)の表れ——他国への無条件の追随は危うい、と問題提起する。
LISTEN / WATCH
VISUAL SUMMARY
ビジュアルサマリー
GLOSSARY
このエピソードで登場する用語
- 組織BIS(国際決済銀行)
- プロトコルBitcoin ビットコイン
- 金融用語CBDC(中央銀行デジタル通貨)
- サービスDeFi
- 金融用語DVP(デリバリー・バーサス・ペイメント)
- 組織IMF(国際通貨基金)
- 技術用語proof of reserve
- 金融用語Too big to fail
- 金融用語TVL
- 金融用語インターコネクテッドネス(相互連関性)
- 金融用語オンチェーンファイナンス
- 金融用語クラリティ法(CLARITY Act)
- 金融用語サーキットブレーカー
- 金融用語システミックリスク
- 金融用語シナリオ分析
- 通貨/トークンステーブルコイン
- 金融用語トークン化預金
- 金融用語ノンバンク(NBFI)
- 金融用語ファンディングレート
- 金融用語プロシクリカリティ
- 金融用語ペグ
- 金融用語リスクマネジメント
- 金融用語レジリエンス(損失吸収力)
- 通貨/トークン株式のトークン化
- 金融用語金融危機
- 金融用語無期限先物(パーペチュアル)
- 金融用語与信
TRANSCRIPT
文字起こし
全文を表示閉じる
そうだったのかブロックチェーン このポッドキャスト番組では日銀金融庁で銀行監督の経歴を持ち現在は周南公立大学情報科学部でブロックチェーンについての教鞭を取る 内田善彦とグルメアプリのファウンダーとして Web2サービスにブロックチェーンを掛け合わせた Web3事業を構築したキャリアを持つ酒井勇也そしてクリプト専門メディア新しい経済副編集長である大津賀新也の3人がブロックチェーンについて今知っておくべきことを紹介します現在は新しい経済副編集長の大津賀です 周南公立大学の内田です 酒井ですよろしくお願いしますはいそうだったのかブロックチェーンついに記念すべき第20回目となりましたおめでとうございます 素晴らしい素晴らしい 駆け抜けてきました第20回までここまで公開収録も2回行いそしてこの放送が行われている時には公開収録第3回という形で進んでおります
この収録が配信された週かその次ぐらいじゃないですかね 多分素晴らしいですね いいですねはいということで前回は市場の安定と金融秩序ということでかなり金融の歴史みたいなところをもう内田さんにいやもうここはあえて内田先生にすいません教えてないで先生やめましょう教えてましたよあのいろいろ話をさせていただきましたということで今回第記念すべき20回は前回の市場の安定と金融秩序というテーマの続きになりますが前回のお話と今回どのようなお話をするかお伝えいただいてもよろしいでしょうかまあ一言で言うと前回市場の安定と金融秩序って何って話をしたので金融秩序を維持するためのリスクマネージメントっていうことは何をしたらリスクがマネージできてるって言えるのって話をしようと思ってますはいはい始めていきましょうはいということで第20回そうだったのブロックチェーン始めていきます
改めてこの番組はブロックチェーンについて知っておくべきことを2人がお伝えしこれを知っていればよりブロックチェーン関連のビジネスをする上で解像度が高められる内容となっておりますそれでは2人とも今回もよろしくお願いいたしますよろしくお願いしますはい結局金融秩序を維持したいっていう話をずっとしてるんだけどもそのためのリスクマネージメントっていうのは収益機会を最大化するっていうリスクマネージメントちょっと違いますっていうのがまず1点目あるんだけどもいずれにしろリスクマネージメントの目的っていうのはリスクをなくすことじゃないんだよっていうことをこのポッドキャスト全体的にずっとそれを言ってるつもりなので特に金融秩序のシステミックリスクとか金融危機というところにつなげて言うと公共政策上の問題意識としてってこれ規制を設定する根拠になることなんだけどもこの問題意識としてはリスクを取らせるか取らせないかみたいな話っていうのではなくて
どんな形のリスクテイクっていうのをインセンティバイズするのかとかどんな形のリスクテイクをディスインセンティバイズやめさせたいのかみたいなこういった話につながっていくんじゃないかなと思ってます原理原則から言うといわゆるリターンをもらう人とロスの可能性を準備する人っていうのは同じ人でで第三者への外部性がなければいいよねって話なんだけどもこれはミクロなプルデンスの話ですとマクロになった場合には結局トゥービッグトゥーフェイルだったり様々なことからいわゆる社会的費用が生じかねないだから金融危機の発生っていうのは避けた方がいいよねとじゃあこれ金融危機発生を避けるためにどういうところに着眼点を置けばいいのかっていう話をしていかないといけないんだけどもともかく社会的損失を避けるためにっていうことで物の本を読むとですね外部性はどうしろとか情報の非対称でどうしろとかですね
情報の非対称性にはモラルハザードっていうのもあったよねとかあとネットワーク効果っていうのは外部性につながるのかなとかねともかくいろんな話Web3のニュースでもそういう話時々出てくるんだけどもこういった話がなんとなくふわっと議論されちゃってるじゃないという話でさらに既存金融のところから言うと証拠金だとか担保のヘアカットだとか情報開示だとかそういった話もありでさらに破綻処理になったら何すればいいんだって話になって全部ここら辺の話っていうのは利便性っていうのを意識しながら社会的損失を避けるんではなくて価格付けするっていうのかな社会的損失が許容できる範囲に留まってそれが成長から得られる果実と見合うっていう結局これ社会全体のリスクマネジメントをしているって話になるんだけどもそういった話を考えないといけないねとでリスク事象っていうのは
実は私の表現だと向こう側から来るっていう柄谷行人もなんか交換様式Dは向こう側から来るって言ってるんだけども向こう側から来るって分かりやすいなというのがあってリスク事象っていうのはやっぱり向こう側から来るのかなっていう気はしていますとだけど終わってみるとトリガーがあるよねって話になるそうですねこの要は事後的に見るとトリガーあるんだけど事前で見ようとするとなんか向こう側から来るっていうのが面白いかなと思っていてだから言ってみれば発生確率みたいなものと発生した時のインパクトっていうのを掛け算で考えるって分かりやすいと思うんだけどもそういったことを考えてそれがリスクなんだよっていうそうすると発生確率を小さくするっていうことと発生した時のロス額を小さくすることっていう2つの目線で見ると分かりやすくリスクがマネージできる枠組みが考えられないかっていうのが一番ベタなリスクマネジメントのスタンスになりますという話になると
これはもうあの私が言ってるわけじゃなくて教科書にどこでも載ってる話だから確率とインパクトを掛け算でして小さくすればいいんじゃないのっていう話じゃあどうすればいいのかっていうのはリスクの教科書を見るとリスク対応っていうのがあるとリスクが見えた時に対応しなくちゃいけないよねっていう時に4種類あるよねっていう話になりますリスクを保有しますとまあまあそうだよね保有しますとでリスクを回避しますとまあ要するにリスク取らないってやつですねで取ったリスクを移転しますということで資本市場の中でリスクを誰かに移転しますっていう話あとはリスクを縮減するっていうのは分散投資とかしてですね同じようなリスクテイクなんだけど結果として損失の発生形態を変えるっていうのでまあこの4種類があって保有回避移転縮減っていうのがあってこのバランスをうまく取ってくださいねっていうのがこれが個別の経済主体の中のリスク対応になるわけですねでこれを実はマクロ的な観点から金融危機の発生回避の観点から考えていったら
どのように変わっていくのかっていう話になりますという話ですとそもそもじゃあ一人一人の経済主体が倒産しなければいいじゃないかってミクロ的な一人一人の経済主体が倒産しないように倒産しない範囲でのリスクテイクだけに収めればいいじゃないかっていうと倒産ゼロって実は与信ゼロのことなんですよだから倒産ゼロっていうのは極端な話だじゃあある程度倒産あるよねって話じゃあ倒産しても他の人に波及しない範囲の倒産だけにしようってでも倒産してる以上何らかの波及があるのでということでここでやっぱり程度の問題っていうのがあると個々の主体が健全でも全体が不安定になり得るっていうのが前回何度も申し上げてたことで今回はやはりこの全体の不安定というのと自分たちが健全であるっていうことのバランスっていうのをどのように当局は考えたがるのか
考えているかっていうと私当局の人じゃないから考えたがるのかっていうのを少し踏み込んで話していけばいいかなとそうすると金融システムっていうのは個々の主体が取っているレバレッジの言ってみれば足し算の相対になっているとそのレバレッジが不健全に成長してしまうと金融危機の目になるとそれが目があっても花咲かなければ金融危機に至らないパターンと花咲いてしまうパターンとがあると金融市場が安定的であるっていうのはその目があるかどうかっていうのに関しては事象が起こらない限り花咲かない限りそれが不安定だったか分からないんだけども実は金融システムの安定っていうところでは花咲かなくても不安定な状態って実はあるんだよねというのが前回申し上げたところなんだけどもじゃあ何やればいいのかっていう話金融危機ってどういう時に結構深刻になるのかって話になった時に多分IMFとかBISとか
国際的な議論になると金融危機が大きくなる目っていうのは3つに分かれるちょっとこれ私ちょっとこの3つって本当にいいのかっていうのがあるんだけども3つに分かれると一応整理されてますとこれが政策のターゲットになってますっていう話になるんだけども1個がプロシクリカリティってシクリカリティって周期的に発生するっていうのがプロなんだけども要するにプロシクリカリティって要するにプロシクリカルっていうのは周期的な増大要因をさらに深刻にするような形という形でこれはどういうところから出てくるかっていうと好況期に与信が非常に大きくなるとかあとは好況期に担保価格が大きくなりすぎてそこから与信しやすくなっちゃう話とかあとはリスクプレミアムでもリスクっていうのは言ってみればリスクを取ることに対応することの求める収益性なんだけどもここでリスクプレミアムも低下
リスクに対する価格が低下するだから1単位のリスクっていうのは安く見積もられてしまうみたいな話こういったものがあるとどんどんどんどんリスクが溜まりやすくなるっていう状態まあ言ってみれば水の入った風船が大きくなるっていうことを考えるとこれがプロシクリカリティっていうのがあってで次にはクロスセクショナルインターコネクテッドネスっていういわゆる共通の資産に紐づいた経済活動が大きくなるとか共通の資金調達に紐づいた経済活動が大きくなるとかあとは決済があまりにガチガチにくっついていてドミノ倒しが発生しやすくなるとかまあこういった話の主体間の伝播が起きやすくなる話これがクロスセクショナルインターコネクテッドネスっていう言い方をしますでオンチェーンファイナンスのところでDVPをやればいいっていうところに関してはここのところインターコネクテッドネスが大きくなってしまうんじゃないかって議論がやっぱりありますよねっていうのがすでに行われている議論の一つですと
あとはレジリエンスっていうので発生する時の損失吸収レジリエンスが下がってくるとリスクが溜まってきてるっていう話でショックが発生した時の損失吸収力っていうのはレジリエンスっていう話でこれは損失吸収はバランスシート上の吸収だけじゃなくて流動性っていうのも吸収のバッファーになりますとこれもさっきのオンチェーンファイナンスと一緒ですよねオンチェーンファイナンスでDVPしてると損失吸収が下がっちゃうんじゃないかということで実はインターコネクテッドネスとレジリエンスっていうのが下がってしまうんじゃないかインターコネクテッドネスが上がってしまってレジリエンスが下がってしまうのが極端なDVPの推進なんじゃないかっていうのはよく言われる話になるとそういった意味では個々の市場参加者のカウンターパーティリスクが下がって資金効率が上がるっていうことが全体としてはリスクを大きくしてる可能性があるっていう話が存在するよねっていう話になってるって話ですね
でじゃあということでどういうところを見れば今みたいなプロスキリカリティとかインターコネクテッドネスとかレジリエンスが下がってるって話を見ることができるのかっていう話になりますとこれは必ずしも教科書でこうすればいいっていうのはないんだけども私がやるんだったらどうするかっていうことを紹介しようかなと思ってますとで2つの軸が縦軸っていうのはリスク要因で横軸っていうのは市場参加者のセクターみたいなことにすると縦軸っていうのはまずリスク要因なのでリスク先行というかリスクの価格付けですよねバリュエーションとか信用スプレッドボラティリティリスクプレミアム発行条件その他ものもリスクの価格付け取引条件って考えてもいいと思いますそういったものが一つ目の要因こういう条件が甘くなるとやはり過激な取引が合理的と勘違いされやすくなりますとこれ勘違いって言葉したんだけどもオンゴーイングでは勘違いじゃなくて合理的なんですよね終わってから勘違いだったことが分かるので
このあたりがちょっと難しい話ですと2番目がレバレッジですねレバレッジはそういったことも含めてやっぱり借り入れとか担保とか証拠金とか総エクスポージャーとかこういうのが大きくなるとやっぱりそれはサイズが大きくなったらやっぱりそれなりのリスクが溜まっていることなのでここは重要ですよねとで3番目はさっきのレジリエンスに関連するんだけども短期市場の流動性ですよねファンディングリクイディティと呼ばれることもありますけどもこういった話が重要ですと観測できるかどうかはいろいろあるんだけども例えばビットアスクスプレッドが広がってしまったりマーケットデプスというまあ言ってみれば板の厚さが薄くなっちゃったりするとやっぱり何かあったら取引価格がジャンプするとか取引できないとかそういった話が出てくるっていうことを意識した話になりますとで4番目がインターコネクティドですね相互連関性とか複雑性複雑な取引ルートがあった場合には結果としてどこでどういう因果関係があるかわからない状態だとするとまあ言ってみればそれに対応する対応策を考えることも難しくなっちゃうよねって話
だとするとネットワーク効果とかこういった話が出てくるでこれはいわゆるパブリックチェーンのどうのこうのではなくて市場参加者間のネットワーク効果という形あとはポジションの集中ですよね特定のところにポジションが集中するとかシステム的に言うとやっぱりブロックチェーンが止まるっていうのは相互連関性に含まれる話かなと要因としてはこれこの4つですよねリスクの価格っていうのとレバレッジっていうのと流動性っていうのと連関性インターコネクティドネスこれが市場としてどの程度成長しちゃっているのか成長しすぎているのかという話一定程度はこれあって叱るべきなんだけどもやっぱり大きくなりすぎると気をつけた方がいいとでこういったものがどこで成長しているのかっていう話になった時に例えば資本市場で成長する資本市場って何って言ったら本当にいわゆる資産が動くところ株式社債国債ファンドデリバティブそういったものが動くっていう話で多分資本市場の中に
生の暗号資産の取引市場が含まれるんだろうなとそうすると生の暗号資産の取引市場っていうのは資本市場でそこでの価格付けっていうのはさっきで言うと一番目の価格付けになるから価格付けってボラテリティに対するプレミアムになるからそういった意味で暗号資産のオプション市場かなんか見るとその暗号資産市場における価格付けがどう変化したかっていうのは観測することができますよねって話だったりあとはレバレッジっていうのはオープンインタレストって呼ばれるものがあると思うんだけども大阪市場のオープンインタレストを見るとレバレッジが見えてきたりそういったところで観測できるのがあってあと流動性に関してはねもう取引高とか見れば見えてくるんじゃないかなと思いますとでもう一つのセクターもこれはずっと既存金融ではっていう話をしてるんだけども銀行銀行はセクターとして一個分けた方がいいという話でこれで銀行がやっているリスクの価格付けとか短期市場流動性のコントロールとかそういう話になりますよねとで3つ目がノンバンクフィナンシャルインスティテューションノンバンクってやつですね
最近は銀行以外に与信行為をする金融機関が増えてきていますというような話あとは短期金融市場とか市場型金融でMMFとかヘッジファンドとかプライベートクレジットっていうのかなこういうのとかここら辺に入るのかなとでそれにもう一個最後にいわゆる交換所のような市場インフラと言われているものがあるのかなと思いますとでそうするとCCPとかカストリーとかこういったところがこういったところで入るこの人たちはポジション自身はつなげることがほとんどなので自分たちは与信をしないんだけどもいわゆる様々な取引を融通するという主体としてあるだから短期与信は一定程度あるかもしれませんという話ですねとでこれ以外にマクロの経済どう動いてるかとか他の地域との連動性ですよね市場マーケットだからだいたい日本とかニューヨークとかアメリカとかヨーロッパとか市場で見なくちゃいけないんだけども地域との連関性というのは見ていかなくちゃいけないよねっていう話でリスク要因としては4種類上げてセクターって人も4種類上げてそれにプラスアルファというマクロ環境と
他地域との連関性ですね対外とのインターコネクテッドネスっていうのを見ていくっていうのがいいんだろうねとで具体的な何かというとクロスボーダーのファンドのフローとか海外の主体の持っている自国の国債とかでこういうのをぐるぐる考えると第三国が発行しているステーブルコインとかもこれに入ってくるんですねこのステーブルコインが成長すると対外との連関性は大きくなるわけですからこういったものになるでそういった意味ではそのステーブルコインに依存した決済が大きくなっていれば当然対外との連関性は大きくなりますし流通高が大きくなるだけでも大きくなりますけどまあそういった話が出てきますよねって話USDCおよびUSDTが日本で通常の決済で使われたりしてくる流通しだすとっていう話ですかねそうですねそういうのも一つの形態になるでしょうねという話で日本がアメリカの国債を大量に保有するっていうのは典型例ですよねまあUSDCUSDT以外にもアメリカの国債を保有して
日本と中国は米国債の保有としては世界のナンバーワンと2だと思いますけどもこれってのはもう連関そのものなのでこういったものも見ていかないといけないとでもう今金融危機っていうものが発生するとすれば一つの国に留まるってことは普通ないのでそういった意味ではこういったところも見ていかないといけないかなという話になりますというところですねでさてと暗号資産に関して暗号資産とステーブルコインをどういう風に見ていくのがいいのかって話に少しつなげたいなと思いますまああの既存金融の話は適当な教科書とか読んでくださいっていう話で暗号資産にも集中しちゃいますということで暗号資産は資本市場の中で取引されることなので先ほどで言うと資本市場の中の一つのプロダクトが暗号資産ですという言い方でいいと思いますでステーブルコインはそういった意味では金融市場ですよねノンバンクフィナンシャルインスティーションとかあのあたり金融市場の市場型金融市場のところで見るものという話になるのかなと思っていますと
そういったセクターは分かりましたということですねでえっとじゃあそれぞれどういうふうに見ればいいのかっていう話ですけども一つ一つの取引形態からまたは観測事実から見ていくってことが必要になってくるんだけど例えばリスク価格みたいなものを暗号資産の市場で見ようとすると例えばビットコインとかイーサリアムのボラティリティとかあとはファンディングレートみたいなものもここに入っちゃうんだろうなとでオプションでオプションの場合はボラティリティだけじゃなくてオプションのスキューとかあとはDeFiのイールドみたいなものもここに入ってくるでしょうねでレバレッジになるとパープのオープンインタレストとかリクイディティとかを見ていくみたいな話とかあとはDeFiのTVLみたいな感じたちでボローの大きさみたいな形もここに入るんだろうなと思いますとで流動性はオーダーブックが見えるんだったらデプスみたいな板の厚さみたいなのがいいですしあとAMMのDeFiの中のスリッページみたいなものを見ていけばいいとかそういった形で一つ一つ当てはめていきましょうってことですね
で本当に複眼的に様々な指標を観測しそれでデータを咀嚼してそこから見た異常っていうものを検知してで検知したら速やかにリスク対応を図るリスク対応は一番最初に申しましたけども保有っていうのと回避っていうのと移転っていうのと縮減っていう4種類があるのでどれかでやらないといけない一般的には回避すりゃいいので全部ポジション閉じりゃいいんですけどもさすがにコスト考えず全部閉じるわけいかないので閉じるっていうのは逆取引をするっていうのはそれは移転か縮減かにしかなってなくて閉じてないから実はカウンターパーティリスクが残るんですよねここもやっぱり気をつけないといけないんですけどともかくエクスポジア減らすってのは重要ですよねという話になりますということかなと思ってますでこれステーブルコインに関しても似たような話を一つ一つ見ていけばよくてステーブルコインに関して例えばリスク価格みたいなものっていうのをどう定義するかっていうのはあるんですけどもやはりステーブルコインに関しても
言ってみればディペグに対するプライシングみたいなものがあって1.000から離れてますからそういった意味ではそこにはリスク価格みたいなのも存在しますしステーブルコインを使ったボローイングみたいなのがあればステーブルコインのマーケットにおけるレバレッジっていうのもあるでしょうし流動性とか相互連関みたいなものも一つ一つ見ればいいとやっぱりステーブルコインの場合っていうのは海外発行のステーブルコインとかが使われる場合にはいわゆる相互連関みたいなところでは普通の暗号試算よりもさらに複雑なリスク要因を持った取引になってるということがあるんじゃないかなと思ってますとこういったこと一つ一つ議論する人たちがいるんですよね実は既存事例でサーベルできている私の手元には例えばFSBがこういう論文書いたとかIMFでは個人名だけどこういう論文書いてあるよとかいろいろ調べてきたんだけどもここをやりだすと授業になっちゃうのでサクッと言うといろんな人がいろいろ調べてるんだけども
どれもいまいちですっていうふうにまとめますまたうちだがいまいちだって言い出したぞっていう話なんだけどもFSBのスタンスとして暗号試算ステーブルコインDeFiっていうのを区別してません一体的に捉えてますっていうことだけは覚えておいた方がいいかもしれないねということですねだからこういった暗号試算ステーブルコインとかDeFiっていうのは金融市場における一つのプロダクトとして認識されてるしそれを使っている金融プレイヤーがいるっていうことも認識されていてやっぱり規模とか構造的脆弱性とか既存金融との相互連関っていうのは常に意識されていてグローバル金融に対するシステムリスクアナリシスは重要だよって言った事を考えてますのでIMFってそれと別にですねセームアクティビティセームリスクセームレギュレーションって言葉があるんですねだから金融取引として似ていてリスクプロファイルが似ている場合にも同じようなレギュレーションをはめなさいっていうのがありますということでそれに基づいてデータの報告とか
仲介者に対する監督とかそういったものが整備されるべきですっていうのが立ち位置になりますFSBっていうのは一応解説しておくとG20の下にある金融部会っていう理解ですフィナンシャルスタビリティボードの略になりますとで、IMFっていうのはグローバルフィナンシャルシステムレポートかなGFSRっていう年次報告みたいなものがあってその中でクリプトリスクアセスメントマトリックスってC-RAMっていうリスクアセスメントマトリックスRAMっていうC-RAMみたいなものを提案したりいろいろしてるんですよねでもC-RAM自体は実はIMFがこういう指標を見た方がいいと言い切ってるわけではなくてIMFのスタッフが自分のレポートとしてこういうものがいいんじゃないのって書いてるんだけどもGFSRとまたはIMFとこのC-RAMという指標の動きっていうものに関しては明示的なスタンス取ってないんだけども基本的にはクリプトセクターっていうのがどうなってるかっていうのを
因果関係を探るような形で分析しましょうっていうのでこのC-RAMっていうのは実は数式から求められる数字じゃないんですよねだからデータを観測してこうやってこうやってこうやって計算するとC-RAMが10%上がったみたいな話ではなくてどちらかというとこういった事象に関して高い低いみたいなものの議論を積み上げていって現状を分類するっていうような形のフレームワークになってますっていう話ECBとかESRB欧州システミックリスクボードっていうのがあるんだけどもこういったところでも銀行とかファンドとの接続とかレバレッジとかステーブルコインとかDeFiとかこういった話は重要だっていうことに最近は特になってきていて価格下落が証拠金とか資金調達みたいなもののルートを経由して金融市場とか経済全体に悪影響を与えないかどうかを見なくちゃいけないという議論になり始めているっていう話そういった意味ではあと他にもいろいろあるんだけども国際的な議論としては
こういったことを見ていこうといわゆる金融市場の健全性を既存するプレイヤーの一つとして暗号資産市場を観測した方がいいよねって流れになってきているっていう話になっているっていうのは結構重要ですという話ですねここまでで一通り終わったんですがなんか静かにしている酒井さんにだから何って言われそうな目線を向けられてるんだけどもやっぱり今オンチェーン金融っていう話で私なんかXでステーブルコインのリザーブが十分でも召喚のオペレーションが弱ければやばいこと起こるんじゃないのっていういわゆる言ってみればステーブルコインっていうのはプルーフオブリザーブっていうのがあればいいっていう話になってるんだけど違うよねと私は思うんですよね今の話全部やっていくと実はプルーフオブリザーブはあって当然のものかもしれないだけど本当に請求した時に
フィアットが出てこないと取引止まっちゃうとかドミノ倒しの原因になりかねないっていうのがあるのかなと思ってるんですけど酒井さんから見るとこういった理屈っぽい話しない方がいいって話ですかねそのリスクっていうところと多分そのシステミックリスクっていうのをちゃんとでも理解はしておく必要があると思うんですよそのディテールはどうであれっていうところだと思っていて結構そのなんでしょうこのWeb3オンチェーンファイナンス界隈ってどっちかっていうとやっぱりなんかこれステーブルコインの時も話したと思うんですけどステーブルコインが海外の送金に使われてますって言ってるけどそんなことよりも貿易だろっていう話を前回かなにしたじゃないですかだからマクロで見たらそっちの方が大きいわけですねってなるし今の話においてもいやあのお金返ってこない召喚時間かかってもいいっすよってそれは個人の話だと思うんですよね僕の持ってるじゃあ今月働いた分がステーブルコインで入りました
でこれ縁に変えようと思ったらなんかすっげー時間かかりました2年待ちましたまあ最悪いっかとか言ってるかもしれないけれどもでもこれやっぱり事業者だったらそうはいかないわけですよねなんでかっていうと個人の場合はまあその人にどれだけね貯金があるか知らないけれども家賃ちょっと払えないとかあるかもしれないけれども企業の場合ってそれが連鎖していくわけですよねだって仕入れ先にお金払えないってなると今度仕入れ先が収入がないから従業員給料払えなくなるしみたいになるわけですだからどんどんどん連鎖していくからそのあなたの大丈夫とそのBにおけるビジネスにおける大丈夫は全然違いますよっていう認識は多分ちゃんと持った上でだから規制をちゃんとしないといけないっていう話になるのかなと思いますですよね今ね聞いててすごく思ったのは前回と今回私話してすごく辛かったんですよね何かっていうとこうやって聞く場面だと次の話考えることができる話し続けてると考えながら話すっていう
なかなかね刺激的な展開になっていて今話を聞いてて次の話を仕込めてすごく楽でしたで実は私2月とか3月とかでステーブルコインに関するセミナー担当した時にステーブルコインっていうののリスク管理においてストレステストが結構重要だよせっかく言うとストレステストではなくてシナリオ分析しかやりようがないよねっていう話をして要は着眼点は整理できるんですよ着眼点整理できるんだけどまず過去の事象ってないのでいわゆる定量的リスク管理っていうのは使いづらいですよねってそうすると何ができるかっていうとまあ言ってみればシナリオ分析でその中でもどちらかというとステーブルコインっていうのは普通の時にはまあまあ動くってことを前提にするとストレスシナリオ分析みたいな形になるんだけどもそれ重要ですよねって言って時間はないからまあ自分たちで考えてって逃げてきてたんですけどしょうがないからこのステーブルコインのシナリオ分析の
シナリオってどんなものがあるかみたいなものっていうのをやってもいいかなと思い出したんだけどもこういうのって私はコンサル料金取ったら静かにやった方がいいのかなっていうのはちょっと思うんだけどもまあちょっとだけやるとアービトラージャーが大量召喚を請求するっていうのは普通のステーブルコインの発行業者はあんまり考えないんですよだけどアービトラージャーが大量召喚って要は言ってみれば為替市場で中央銀行に歯向かうようなファンドみたいな話ですよねアービトラージャーが大量召喚を請求することでステーブルコインのデペグを誘ってそこでショートポジションを生産すれば大儲けみたいなこれをステーブルコインのユーザーじゃなくて自分たちはユーザーで普通にステーブルコイン持ってるだけなんだけどアービトラージャーはそういうことをやる可能性っていうのをシナリオに入れてやっぱり運営しないとステーブルコインはステーブルであってペグドじゃないから前も申し上げましたけどこれシナリオの一つなんですよね
こういった活性確率低いんだけども起こってしまった時には自分たちの言ってみれば経営の影響これがどうなるかっていうのはきちんとやっぱり算定するどれぐらいになるかっていうこれステーブルコインでそういうことが起こって強烈なデペグが発生したとしても明日の支払いに関してステーブルコインの予定だったものを現金に変えて渡すとかステーブルコインの価値が半分になっちゃってるから倍の量のステーブルコインを相手に渡しても大丈夫かとかそういったことは日々確認するこれ日々確認する必要があるんですね明日起こるか1年後起こるか分からないので起こる可能性があるというシナリオだったらそのシナリオがいつ起こっても大丈夫っていう確認をしないといけないっていう話これが実は現金との違いなんですよステーブルコインっていうのはそういった部分を持っていますっていう話これこの手のシナリオ山ほどあるんですねいろんなシナリオがある中でそこを考えないといけないものを
使ってなお便利な話がないんだったら使わないという選択肢もあるリスクは回避できるのでだけどこういうものでリスクを保有しながらマネジメントするっていうのもありだと思うので私はステーブルコイン使う使わないに関してここでは議論するつもりないんですけども使う以上はリスクマネジメントが必要だよねとこういうリスクマネジメントはそれぞれの市場参加者がやることで金融当局はこういった人たちが合理的に動いた時の副作用を見るんですねだからステーブルコインでデペグが始まった時に全ての人たちは召喚に走った場合要はアービトラージャーが大量召喚を請求してデペグになった時にみんなが召喚に走ったらさらに傷口広がるわけですよねで今度その時になんだろうなイシュアステーブルコインのイシュアが今度は米国債なり日本国債を全部現金に変えようとするわけですよねそうすると国債の市場が溶けていくわけですよねそうすると国債の市場が溶けると金利が変わりますよね
金利が変わると言ってみればさらにファンディングのコストが変わりますよねということでドミノ倒しが発生しだすと要はそれぞれの人が最初は自分の防衛として合理的なことをやったことに結果が金融市場が溶けるまたは言ってみれば普通の経済活動が止まってしまう可能性っていうのを気にするのが当局なわけですよねこれを回避するために当局が一時的な流動性を強化するこれ社会的なコストが発生してますよね流動性の供給をするってことはファンディングコストが発生してるのでそれを言ってみれば国民の税金で賄ってるとかねもっと言うとどっかのステーブルコイン一種はに信用不安が発生した時にtoo big to failだから言ってみれば損失補填するみたいなこと典型的に今ショックの時にもありましたけどもそういったところではやっぱり社会的費用が発生するってことでその費用って発生しちゃいけないわけじゃなくて発生するんだったらそれに見合う経済的なメリットがあって国民またはタックスペイヤーに説明できるんですかって話になっていくっていうことなのかなと思って
だからそのリスクを取るほどのメリットリターンが本当にあるのっていうところですよねっていうのとやっぱり良くも悪くもブロックチェーンという技術を使っているからこそ規制だったり法が効きづらいくなっていくわけですねオンチェインファイナンスってそこまでやる必要あるのかなっていうのはありますよねというところで観測すべきっていうのはショックそのものの発生を観測しようとするんじゃなくて脆弱性と伝播経路要はそういったところを観測するっていう話になってショックが来た時に増幅する脆弱性っていうのを平時から観測することとかあとは損失吸収能力をちゃんと作っておく伝播経路を切る手段を持っておくここ結構重要で伝播経路を切る手段っていうのも考えるので
そういうのとかあとは機器時の流動性とか回復リゾリューションの手段とかそういったものもやるっていうのがとても重要なんだけどサーキットブレーカーってある種それですよね株式市場におけるそうですねサーキットブレーカーは重要で株式市場にはあるんだけど暗号資産市場にはないんですよね株式市場はブラックマンデーと呼ばれている1980年代に起こった大きな金融事象の教訓をもとにサーキットブレーカーっていうのは作ったんだけども株式市場にはあって暗号資産市場にはないなんかよくとあるそれこそIEOとかでサーキットブレーカー発生とかって僕ニュースに書いたことあるんですけどあれは違うあれはサーキットブレーカーじゃないんですかあれはその取引所だけのサーキットブレーカーじゃないですかなので例えばあるトークンの値段がガーって下がったり急激に何パーセント以上に上がりましたけどそれをやってますって言ってる取引所では
そのトークンの売買ができなくなるけれども別にねそのトークンなんか他の取引所であったりとかまあ言ったらDEXでは取引できてしまうわけですね業界全ての取引所でそれは制定されてないと意味がないそっか普通の株とか東証だけだからそうすると東証がサーキットブレーキングすると普通の取引上外で取引あるんだけども普通の取引形態では取引止まるんですよでそこで実は取引止まるってあれ取引できないまずいじゃんいやそうじゃなくてこういうやばい時には取引できることよりも止めることのメリットがでかいっていうのがサーキットブレーカーなんですよねだから頭を冷やせってやつですよねでその間に要は情報が正しいかどうかを精査する時間も出てくるって噂によって株価の暴落って平時期で起こるのでサーキットブレーキングはそれはそれなりに意味があるんだけどもあれはまさしく今酒井さんが言ったように東証という一個しかないマーケットプレイスが定義できるところだからっていう話なんですよね
なんごしたんでそれがないですねあとそこで言うとストップ高とかどういう感じですかそこで言うとストップ高も同じですよねサーキットブレーキングと一緒なので要はそれストップ高の次に大暴落あっちゃいけないわけですだから正しい上昇と正しくないってわけじゃないんだけどなんかブームになっちゃったっていうことがあるのでそこも止めるっていうことですねなんごしたんでそれもストップ高も概念としては存在しえないのが現状ですとなんごしたんでそういったところもあってまだまだ暗号試算っていうのがそれサーキットブレーキングがあるかないかというのではなくて市場全体から見たときにサーキットブレーキングがないんだったらないなりの準備が必要なんですよね全体的に言うとさっき言ったようにリスクの価格付けが重要であって価格の上下じゃないんですよねボラティリティに対する価格付けみたいなものが重要でそれにあとレバレッジとか流動性とか相互連関性とかそういうのを考えて言ってみれば市場全体として想定通りに動くかどうかを確認するっていう作業が
言ってみれば市場の観測者には必要ですよねって話これ個別の経済主体には必ずしも必要じゃないんだけども市場観測者には言ってみれば当局とかあとは大きなプレイヤー機関投資家も含めてそういう人たちにはこういうことを考える必要があるよねっていうことですよねということで今当局はそういったことを踏まえながら暗号資産に関する規制とか市場の整備とかあとは指定業界団体とのコミュニケーションとかをやっているっていう話になってるはずなんだけどせっかくですからこのポッドキャストらしくいやオンチェーン金融って当局は本当に推奨しているのかっていうのが結構私から見ると金融庁が言ってることと自民党の言ってることっていうのは
本音ベースで同じなのっていうのはちょっと気になってるところでこれは中央銀行と政府が同じこと言うとは限らないっていうのと一緒でやはり政府でやりたいことと中央銀行でやりたいことっていうのは必ずしも一致しないで金融庁がやりたいことと政治がやりたいことも必ずしも一致しない別に一致しなくていいと思うんですけどやっぱり政治が言ってることっていうのは一定程度意図を持ったポジショントークっていうのかなバイアスをかけたアジテーションっていうのがないとやっぱり世の中前に進まないのでそういうところがあるかもしれないんだけどもまあ日本今アメリカもそうですよねかなり政治的な動きが暗号資産の市場のルールの形成に影響を与えすぎてるなって印象あるんですよね市場のルールの形成さえまあ言ってみれば中立的であればその後の運用っていうのはまあ言ってみればそれなりのブームとかがあるので流行りすたりってあるので一定程度あると思うんですけどもルールの構築のところではあまりそういったポジション的なものがあまり入ってこない方がいいかなと思っているので
オンチェーンファイナンスオンチェーンファイナンスって言葉はいいんだけどもオンチェーンファイナンスってメリットとデメリットを比較した時に本当にメリットが大きいのかっていう議論はもう少ししっかりした上で国民が分かりやすい形で着地してもらいたいなと思ってますねまあ難しいですねここはなんかその結構規制の話とも絡むんですけど規制って言っちゃうからなんか嫌なもの感が聞こえてる気がするんですよね多くの人にでもこれは見方を変えるとこっちに行かないでこっちに行ってくださいっていうものだと思うんですよでつまりどっちに行ってほしいかっていう方向になってるはずですよね本当はってなるとそれはある種政府だったり国という単位のウィルだと思うんですね
うちの国はこっち行こうようちの国はこっち行こうよだと思うんですよでそれがまずアメリカにウィルがあるんですかっていう話が多分1個目大きな問題だと僕は思ってます今のね特にでアメリカにウィルがあるんですかっていう質問ともう1個は日本はアメリカが行くって言った方向について行くでいいんでしたっけっていうところはいはいはい普通にちゃんと考えた上で決定をした方が良くてでえっと別にたまたま一緒の方向だったねはそれはそれでいいと思うけれどもそもそもアメリカなんでそこに行っているのかっていうのを理解もせずにアメリカがやってるから我々もオンチェーンファイナンスやるべきだ遅れてるこの国はっていうのは多分大丈夫っていうのは思うし前提としてだからレギュレーションは国によって違う方がいいと僕は思うんですよなんで一緒であるんですかっていうところだと思っててそれぞれの国がやりたいことがあるべきだし全員で一緒の方向に行っちゃう方が僕は危ないと思うのでなんかそこの視点を持った上で考えた方がいいんじゃないかなとは思いますちなみに国際機関または政府でオンチェーンファイナンスという繋がった英単語を使ってるのは日本だけっていうこれは頭の片隅に置いておいた方がいいと思います
オンチェンって概念はあるんだけどオンチェーンファイナンスって言葉は一般的には使われないです例えばDLTを使うっていうことはトークン化とは別の概念ですトークン化っていうことをすることはDLTを使うことは意味しないんですねでトークナイズドって言葉はあるんですねでオンチェーンの何かっていうのももちろんありますオンチェーンのトランザクションっていうのはあるんですけどもオンチェーンファイナンスって概念は少なくとも国際機関とか日本以外の政府で明示的にオンチェーンファイナンスって言葉を使ってるのは少なくとも2026年の9月時点では私は知らないというのがあってなんで日本でオンチェーンファイナンスってこんなにみんなが口にするのかが私は理解できてないんですよねこれ日本語の中でカタカナ英語がガラパゴス化してるとすればもう少し冷静になって議論を積み上げた方がいいのかなっていう気はしていて
危ういものを感じてるかどうかっていうのはまた別でもう少し冷静になって和製英語で使うのは悪いことじゃないんだけども別にDLT化とかあとトークン化っていうのも分けて考えないといけないしそもそもパブリックチェーン使うのかどうかっていうのも全然違うのでオンチェーンであればすげーいいのかっていうとプライベートチェーンでオンチェーンって何とかねいろんな切り口はあるのでもう少し解像度を上げた議論を積み重ねることが必要かなと思っていてさらにこの違う角度なんだけどこういった金融危機事象みたいなものの目っていうものが暗号資産の取引の活発化っていうことから生じてしまうのであるとすれば
暗号資産をファシリティとしたい人なんで残念なことになるのでやはり暗号資産の取引から金融危機の目っていうのはあんまり出てほしくないなとただこれ一つ間違えると保守的すぎるよねと石橋叩けばいいっていうもんじゃないだろうっていう批判もあるんだけども私はそこに関してはこのリスクテイキングっていうものを見てきてる人間なのでそこに関してはいろんな反論持ってるんだけどもいやそれ保守的すぎるよねってご機関に関しては別の機会に議論しましょうって感じになるかなと思いますね僕はだから金融やらなくていいんじゃない?ブロックチェーン割って思いますけどねいいねすげえ厳しいこと言ってきたけどそうなんですよねまだやらなくていいんじゃないっていうところかなとは思いますっていうかブロックチェーンでやったらいい部分も多分あると思うんですよね私は個人的には国際のレポ取引みたいなものっていうのはブロックチェーンでやるかどうかともかくとして24時間365っていうのをやった方がいいと思ってるんですよね
だけど株式事情24時間365いらないと思ってるんですよねで要は何でもかんでも24時間365をやればいいってわけじゃないし何でもかんでも dvpやればいいってわけじゃないしっていう部分はあってそこの部分に関してはまあ適材適所っていうのがあるしまあ日本人で貴重めに全部一つのルールできれいに整理したいって人多いんだけど意外に使いづらかったしちゃうのでそこは冷静な議論というよりは適切に情報を共有しながら議論を進めていく方がいいのかなと思いますねはいそうだと思いますはいということで第20回目そうだったのかブロックチェーンこれにて終了となりますがあれですよねここで本当は第2部が終わる予定ではあったんですが何かちょっと聞いたんですけど延長戦になるということで
あのもともとやってもいいかなと思ってて最初からやるつもりではあったんですけど我が国主要国の金融規制と暗号資産関連業務規制金融規制は暗号資産関連業務のまあ上部構造みたいな感じになっているので金融規制と暗号資産関連業務規制これの現在地っていうのかなこういうのは整理できるかなと思っていてで弁護士の先生とかが時々整理されているものもあるんだけど難しすぎるのでかつまあ斜めに我々なりに解説すること可能かなと思うのでおまけとして次回はそういった意味で暗号資産関連に関する規制の現在地みたいなものを少し紹介しようかなと思いますそれはどういうとこがこう面白さを感じるとこですかまず規制って例えばなんだろうな日本の資金決済法って資金決済法ってどうなんだけど資産そのものに対するアプローチとか発行体に関するアプローチとか仲介に関するアプローチとか
取引所とか市場インフラのインフラ対応する主体に対するアプローチとか金融システムの既存金融との接続に関する形に関する期待していることとか加えてアンチマネーロンダリングの話とか実は中身すっごいいろいろあるんですよねでそのそれぞれのすっごいいろいろあるものに対してクリプトを認める国と認めない国があるっていうそういう雑なところでなくてこういうのはありこういうのはないとかねビットコインとイーサーを区別している国と区別してない国とかねはいはいはいありますでもう立ち位置全然違うんですよねでこれがステーブルコインになるとさらにぐちゃぐちゃになってでこういった話はまあ面白いっちゃ面白い確かに今日の話を聞いた上でそれはとにことのだから目指してるウィルが分かってくるよねっていう話です確かに確かにで日本ってアメリカは見てるんだけど実は主要国の中でアメリカが一番規制が遅れてるわけですよ要はマーケットはでかいんだけど規制が遅れてるってこれ逆なんですよね規制がないからマーケットがでかいっていう話になっているっていうところもあったりもする
で最近だともうロビンフッドのトークナイズドストックこれに関してやっぱりその元のストックを発行している企業のCEOがこんな詐欺見えたことやるんじゃねとか訴訟起こすぞとか結構これ大きな企業のCEOとかを言い出してるからまあそういったことも含めてアメリカはある意味自由なんだけども無法地帯化してるわけですよで結果クラリティ法を作る作らないになってこれ私はある雑誌のところで誘われてやりませんかって言われた時に今年の3月かなこれ着地しないかもしれないからちょっとこのテーマでやれませんみたいな話をしたことがあるんですよねで私は本当に着地しないと思ってもう逆に編集の側から言うと着地するに決まって8月までもすっごい時間あるんですよまだ4ヶ月もあるじゃないですかって言われて決まってるじゃないですかって言われてるんですけど今はまだ着地してなくてポリマーケットとか見るとなんか今年中の成立は12%とかそんな感じになってる状態で
まあ私は空見とことかって言うつもりはないんだけども決まってないものを決まると前提にビジネス作るのすごく良くないと思ってるんですよね要はこの手のルールっていうのは決まるか決まらないかやっぱりすごく重要なので見込みは良くないっていう話がありますとで正直なところ信託型のステーブルコインっていうのは相続の関係から今は多分流通できないと思うんですよねで金融庁が相続に関する話に関してなんか知らないか税制大綱を書き込んでくれみたいな感じで要望出してるけどこんななんかわけわかんないフライングみたいなことってあっていいのかって正直思うでやっぱりこういったところも細かなところのように見えて細部に神が宿ってるケースあるんですよねだから重箱の隅をつつくの私はやらなんだけども重箱の組に神が宿ってるケースもあるので全体を見るために重量な重箱の隅っていうのもあるので
規制の話は少しやってもいいかなと思ってますとあと面白いのは中国のCBDCイーチャイニーズ元みたいなものがあるんだけどもつい最近まであれはCBDCすなわち中央銀行発行の中央銀行の負債だみたいな形でやろうとしてたのが2026年の3月ぐらいからこれは市中の銀行の負債だよね要するにトークナイズデポジットみたいな形でスタイル変えますみたいな話になってきているとかね2000年とか2021年の頃にはCBDCっていうのは中央銀行の負債として発行するのがいいよねみたいな話多かったんだけど2026年になっていやいやいやいやとそうじゃないよねとで仮に発行するとしてもトークナイズデポだろみたいな話が増えてきているでEUのCBDCみたいなものっていうのもまあ言ってみれば発行したマネーそのものじゃなくてトークナイズデポでやるよみたいな話になりかけてるしっていうのもこれは規制そのものじゃないからカバーできるかどうかわからないんだけどもいろんな話があってやっぱり1年ごとにだいぶ変わっているという話も含めて
今の現在地をそれぞれ主要国に関して雑に紹介できればなと思ってますはいということでありがとうございますじゃあ次回も延長戦ということで非常に楽しみにしていただければと思っておりますそしてこの番組では公式Xも運用しておりますのでぜひそうだったのかブロックチェーンの感想もXでのツイートご感想も投稿していただければ嬉しいですそうだったのかブロックチェーンなのでハッシュタグソーブロひらがなでソーブロはカタカナでこのハッシュタグをつけて投稿していただければ嬉しいですそしてこの番組では番組スポンサーも募集しておりますぜひですね個人でも企業でも構いませんスポンサーご興味ある方は問い合わせいただければと思っておりますそれではそうだったのかブロックチェーン第20回この日程終了となりますお二人とも今回もありがとうございましたありがとうございましたありがとうございましたありがとうございました
DISCUSSION
コメント
コメントを読み込み中…