
EP.019
そうだったのかブロックチェーン EP.019 | 金融危機はなぜ繰り返すのか? 歴史から考えるリスクと金融規制
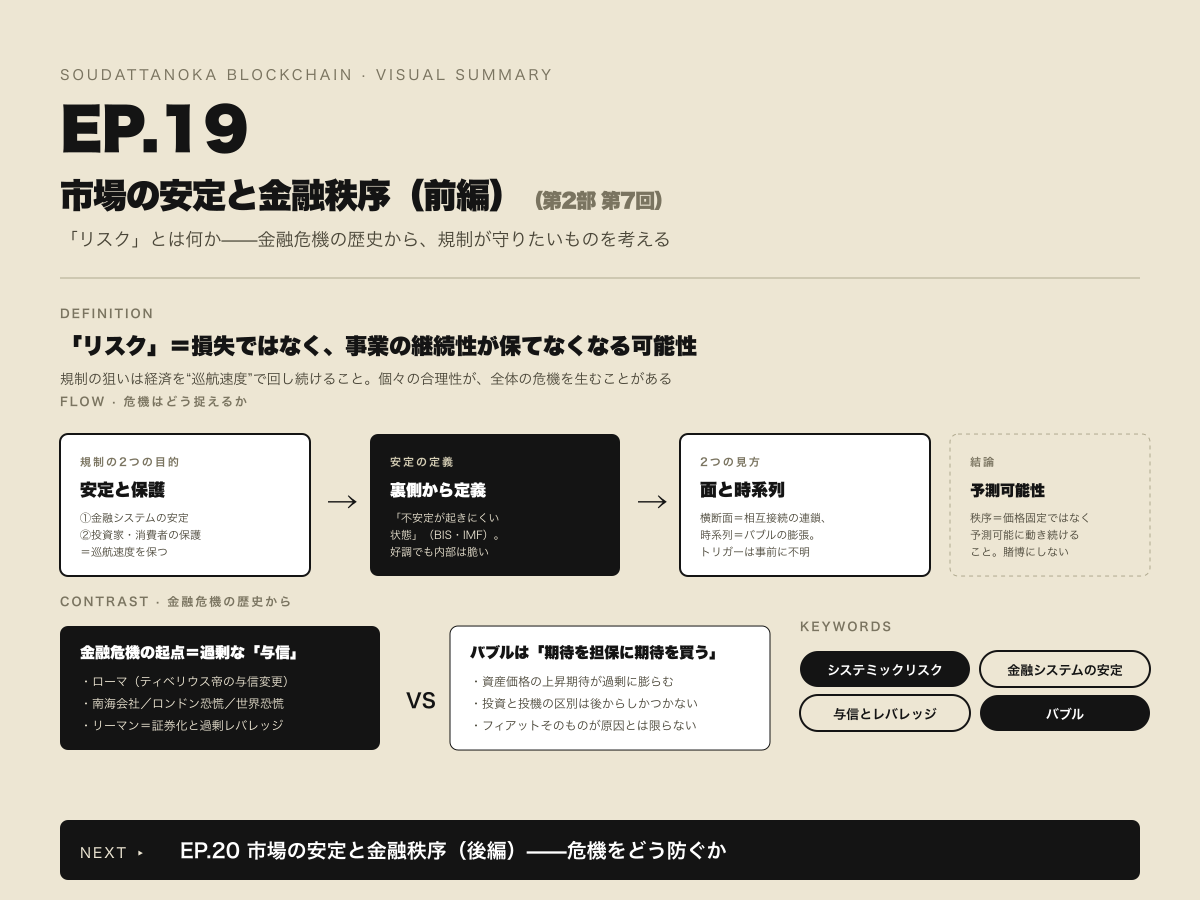
第2部もいよいよ大詰め。今回のテーマは「市場の安定と金融秩序」。まず「リスク」を、単なる不確実性でも損失でもなく、想定外の事象で資本が毀損し「事業の継続性が維持できなくなる可能性」として定義し直す。そのうえで金融規制には「投資家・消費者の保護」と「金融システムの安定」という2つの目的があり、経済が“巡航速度”で回り続けることこそが狙いだと確認する。ポイントは、一人ひとりが合理的に現金化へ走ると市場全体が凍りつく——個々の合理性が全体の危機を生む、という構図。さらに、安定とは「不安定が起きにくい状態」として裏側から定義するしかないこと(BIS・IMFの発想)、横断面(相互接続)と時系列(バブルの膨張)という2つの見方、そして「システミックリスク」のトリガーは事前にはまず分からないことを整理する。後半は金融危機の歴史をローマ帝国(ティベリウス帝の与信ルール変更)から、南海会社・ミシシッピ会社の投機ブーム、ロンドン恐慌、世界恐慌、リーマンショックまで一気にたどり、その多くが「与信」の過剰な拡大を起点にしていること、そして“期待を担保に期待を買う”バブルとの違いを浮かび上がらせる。フィアット通貨そのものが危機の原因とは限らない、という視点も。締めくくりは、金融秩序とは価格を固定することではなく、権利義務や決済が「予測可能に動き続ける」こと。規制の目的は損失をゼロにすることではなく「損失を負担できる主体に負担させる」ことだ——という問いへ。次回・第20回は、その危機をどう防ぐか(リスクマネジメント)へ続く。
サマリー
エピソードの要点を5項目に整理。時間ボタンで該当箇所から再生、「開く」で詳細を確認できます。
「リスク」を定義し直す——損失ではなく「事業継続の懸念」
リスクは単なる不確実性でも損失そのものでもない。想定外の事象で資本が毀損し、経営の継続性が維持できなくなる可能性のこと。「下向き(損をする方向)」と「不確実性」をセットにして捉えるのがポイント。
金融規制の2つの目的と、合理性が生む危機
金融規制には「投資家・消費者の保護」と「金融システムの安定」という2つの柱がある。一人ひとりが合理的に現金化へ走ると市場が凍りつく——個々の合理性がかえって全体の危機を招くため、合理性にブレーキをかける必要がある。
「安定」は裏側からしか定義できない
金融システムの安定は「不安定が起きにくい状態」として定義するしかない(BIS・IMFの発想)。好調に見えても内部が脆くなっていることがあり、横断面(相互接続)と時系列(バブルの膨張)の2つの見方で危機の芽を探る。
金融危機の歴史——起点はいつも「与信」の過剰
ローマ帝国(ティベリウス帝の与信ルール変更)から、南海会社・ミシシッピ会社の投機ブーム、ロンドン恐慌、世界恐慌、リーマンショックまで。多くが「与信」の過剰な拡大を起点にしており、“期待を担保に期待を買う”バブルとは区別される。
金融秩序とは「予測可能に動き続ける」こと
金融秩序は価格を固定することではなく、権利義務・決済・与信が予測可能に動き続けること。規制の目的は損失をゼロにすることではなく「損失を負担できる主体に負担させる」こと——金融取引を賭博にしない、という徹底だと整理する。
LISTEN / WATCH
VISUAL SUMMARY
ビジュアルサマリー
GLOSSARY
このエピソードで登場する用語
TRANSCRIPT
文字起こし
全文を表示閉じる
そうだったのかブロックチェーンこのポッドキャスト番組では日銀金融庁で銀行監督の経歴を持ち現在は周南公立大学情報科学部でブロックチェーンについての教鞭を取る内田善彦とグルメアプリのファウンダーとして Web2サービスにブロックチェーンを掛け合わせた Web3事業を構築したキャリアを持つ酒井勇也そしてクリプト専門メディア新しい経済副編集長である大津賀新也の3人がブロックチェーンについて今知っておくべきことを紹介します現在は新しい経済副編集長の大津賀です 周南公立大学の内田です酒井ですよろしくお願いしますはいそうだったのかブロックチェーン今回で第19回目となりました 前回は既存金融かけるDeFiというテーマでお話をしていただきました第19回目となる今回は市場の安定と金融秩序ということで既存金融のお話がもう前回バリバリみたいな感じになる回だと思いますがそうですねバリバリにやっていきたいと思います
はいということで今回はいつもよりより難しいと思った方がいいですかいやあの難しいっていう考え方ではなくてむしろ一般常識的に想像力を巡らせましょうという話だとは思います一般的に想像力を巡らせましょうですかまあだから複雑っていうかは深いに近いのかなと思っていて別にロジカルに考えたら難しくはないと思うんだけれども表面っていうかはちゃんと真相の部分まで考えた上でこのような結論になってますよみたいな感じになるんじゃないかなと思っています市場の安定と金融秩序ということで今日聞くと先にもうゴールじゃないですけどどんなことが身につくっていうふうに思ったらいいですか次回話したいことの枕が整う今日はそこまでしか多分いかないと思うので次回は何を話したいかというと金融秩序を維持するために何すればいいかっていう話を次回しますと次回以降にそういう方向に向けた形で規制が作られているんだよねと
そうすると今ある規制っていうのを未来永劫そのままと考えるんではなくて今ある規制ってもっと良くなったらこう変わっていくよねっていう話そうすると事業家から見ると規制がこう変わるんだったらこういう先手を打てるよねところまでいけるはずなんですねそういった意味で今ある規制ってどう考えればいいのってところまでたどり着くために今日はどちらかというとその前提となる経済事象をご紹介する回で次はそういった経済事象のうち金融当局が避けたいと思っていることで事業法人が合理的になればなるほど悪くなってしまうっていう特殊な状態があるんだけどもそういった話を考えるとそこで合理性ではなくて規制ではめたいって話が出ますという話があってそういう規制が実は日本の規制とかアメリカの規制とかEUの規制とかシンガポールの規制とか香港の規制
実はそれぞれ微妙に違うんですね規制のそのフラグメンテーションというか差っていうのがアービトラジの機械になっちゃってるんですねそれは事業法人として狙いたい収益源でもあるんだけどもそれやりすぎると言ってみれば規制の趣旨として金融システムの安定を図りたいっていうところと違う方向を向いちゃうという話でここらへんが全体のバランスとしてうまくいくために事業法人は実は公共政策のこと考えなくていいんだけども他の人がどう動くかってことを考えて自分の最適行動を考えないといけないでしょっていうこととあとは今回クリプトっていうのが既存金融との距離感を近づけていくっていうことは実は金融のシステムの提供側になるんですねユーザーじゃないんですよね提供側になった場合に今までやっていたようなユーザーとしての無邪気な行動みたいななものが許容されるのかどうかっていうことを議論することができるようになるといいなと思ってますはいということで今回第19回からおそらく3回から4回で
この話が続くと思いますがぜひ楽しみにしていただければと思いますそれでは第19回目もよろしくお願いいたしますよろしくお願いしますお願いしますはい改めてこの番組はブロックチェーンについて知っておくべきことをお二人がお伝えしこれを知ればよりブロックチェーン関連のビジネスをする上で解像度が高められる内容となっておりますはい実は台本ではですね問題意識っていうところでWeb3関係者が既存金融に適応しようと前のめりになっている状況を冷静に見直し会として設計しようっていうことが書かれていてまたなんかそこら中に敵作りそうな表現になってるんだけども冷静にというよりはどちらかというと既存金融の文脈っていうのはWeb3の様々な事業体が考えていること少し違うことがありますっていうところを前回も前回もずっと譲渡のところから与信のところからステーブルコインDeFiって少しずつやってるんだけども
それの一番激しく現れるところがこの市場の安定と金融秩序というところですという話になりますそこをやりたいんだけどもそも皆さんリスクって何ですかって言われた時にまあ10人に聞いてたら10通りの答えが返ってきちゃう可能性があってそれも話しづらいよねっていう気がしてるんですねリスクはリターンの裏返しみたいなことを教わったことがあるんですけどリスクがあるからリターンがあるみたいなあくまでも不確実性っていうところを僕は認識をしてるんですけどそうすると上向き下向きっていうのの区別がなくなっちゃいますよね不確実性があればリターンがあるっていうCAPM的な発想になるんだと思うんだけどもそれ学術的にも間違いじゃないんだけどそれをやりだすと下を嫌うっていう文脈がなくなっちゃうんですねちなみに上と下の定義がよくわかんないんですけど儲かると損失ですねなるほどリスクっていうのが不確実性っていう風に定義してしまうと儲かる方向に動いても損失する方向に動いても
そういう変動成分があればリスクがあるっていう表現になってしまうとそもそも上向きって本当にリスクなのっていう話なんですねまあ確かにで事業法人っていうのは基本的に業務継続が図れれば嬉しいわけでそうすると業務継続が図れない方向これが嬉しくない話になるという話なのでリスクというのは実は想定外の事象が起こってそれが資本自分の持っている種線にヒットしてその資本がマイナスになるとか流動性がなくなってしまうということで経営の継続性が維持できなくなるような事象のことという向きがある話なんですなるほどで不確実性はもちろんあるんだけども実は不確実性と向きこれをセットにしてリスクだよっていう表現をした方がいいんですねまあここのところでリスクああそうなのって言った時に結構間違えちゃう人が損失の可能性っていう人が出るんですね
で損失の可能性って言っても損失自体は実は業務継続性とは本質的にはつながっていないので損失ではなくて業務継続性の維持の懸念っていう維持ができなくなる可能性っていう話なんですねそれは実は損失は一対一につながらないという意味でリスクっていう部分に関しては業務継続性とセットにするどちらかというと企業で言うとバランスシートの資本にヒットするそういった事象が起こる可能性でその可能性は想定外ですよねっていうのは基本になるという話になりますとまあ細かな文書で定義してもいいんですけどなんとなく今回はポッドキャストなので下向きは気になるよねっていう話と不確実性があるよねって話をまぜこぜにして概念でそれは単なる損失に対するものではなくて業務継続性に対するものという風に理解すればいいんじゃないかなと思いますで酒井さんがうんうんうんって聞いてなんか私に全部丸投げになっている状態なんですけどもなんでこんなことやりだすかっていうと
今回はそういった意味でリスクというところから入ったんですけども金融規制っていうのは大きく分けると金融システムまあ後から金融システム何かってやりますけども金融システムが安定していることということとあとは消費者なんですけども投資家って言ってもいいんですが投資家または消費者の保護が行われるということこの2点が主とある金融規制の目的になりますという話になるとで暗号資産交換業者の様々な資金決済法とかも皆さん読んでらっしゃると投資家の保護消費者の保護みたいなところっていうのはしょうがないなそうだよねっていう話はなんとなく理解されてると思うんですけども実は金融規制っていうのはもう一つ大きな柱があって金融システムの安定っていうところが規制の目的になっているとでなんでかっていうと例えばなんかバーっと市場がすごく悪化しましたと手元の現金足りないですってみんなが経営継続性を担保するために現金を求めにラッシュするこれどんな時にもあるんですけども
その時に一つ一つの金融機関または市場参加者が現金の流動性を求めてラッシュすると資産みんな売るんですよね投げ売りするわけですよねそうすると市場が混乱して今度は売れなくなるとかですね市場がフリーズするとかまたは経済活動に悪影響を与えるっていう話チャンネルが出てきてしまって実は一つ一つの金融機関がリスクのマネージメントの中で資産を売るっていうことが合理的だとしても全体で足し算すると市場が止まっちゃうことに繋がりかねないっていう方が違うだからそれぞれの市場参加者は合理的なんだけども合理的じゃダメだよみたいな話合理的であることに対するブレーキが必要みたいな話になってそれがいわゆる金融規制のもう一つの目的になっているって話ですねすっごいアホみたいな質問しますけど金融規制があるのは経済を止めないためっていう風な感じで思ってていいですかそこは公共政策の目的とかですね社会の構成の最大化って話からすると
経済を止めないのではなくて経済が言ってみれば巡航速度で動き続けるって話実は上がったり下がったりしながらジェットコースターのように止まらないっていう形もあるんですねだからそういった意味で止めないっていうのをもう少し細かく巡航速度で動き続けることっていう風に定義すると金融規制の一つの目的が整理されるかなとその中で投資家は実はこれ業者と投資家っていう形で分けると当然業者の方がテクニックも上だし情報もたくさん持っていて非対称性があるんですねそれを収益目的とのためにフルフルに業者の側が使ってしまうと投資家っていうのは割りを食うっていう形になるっていう話でこれって割り食うのは別に構わないっていう考え方あるんだけどもこういうことが続くと投資活動が言ってみれば低調になって先ほどの巡航速度の速度がワンノッチ下がってしまうっていうことがあってこれは良くないよねって話につながりますと
いうことで巡航速度で経済が回り続けるということが金融規制の大きな目的だと理解していただけるといいと思いますいやめちゃめちゃ分かりやすかったですありがとうございますなんかこのあたりって第2部の最初に話した与信っていうものとすごい密接だと思うんですよねなんかこのあたりって第2部の最初に話したことが与信っていうのがあるから金融っていうのはレバレッジが効くっていう話をしていますか覚えております与信ができているからないものを渡せるわけですよね言ってしまえばでそのオンチェーンファイナンスの世界は逆に言うと与信の方がないんですねで既存金融側はあるよねっていう話をしましたよねであるからレバレッジを効かしてるんだけど今度レバレッジを効かせすぎちゃえるっていうリスクですよねなるほど例えば分かりやすいのがじゃあ例えばですよそのスタートアップをやっていてでうちの会社のこう今のじゃあ利益がいくらで売上がこんなもんでみたいな話がじゃあ時価総額いくらですかみたいな話になりますよね
だいたい業種とか業界にもよりますけどねその利益の例えば5年分って言うと分かりやすいですよねそしたらそれってこの会社が5年間は同じ状態少なくともってなるだろうという風なジャッジをするわけじゃないですかでもそれがそれこそスペースXとか見るといわゆるこれPERなんですけどPERいくらになってんのっていう話なんですねPERって見方を変えるとこの会社が何年間同じ状況が続くかっていう数値じゃないですか利益に対しての何倍っていう意味なんででPERが例えば10なんで10年間は今の数字が続くよねという話ですね座作ってしまうとねでじゃあPERが100超えてるみたいになると100年続くんですかみたいなでも実際そうじゃないけれどもでも割り戻したら平均して100年分になるよねって話ですねでもそれが成長率がガッて上がってるから10年でなるけど本当になんのみたいな話はあるじゃないですかでこれっていうのはもうなんか一つは良いんですよねどこまでされてんのっていう話ともう一個が一般投資家の熱狂みたいなものに近いと思うんですよ
みんながこうね確かに期待するからスペースXの株を買ってるから俺も俺もあれですよねFOMO(フィア・オブ・ミッシング・アウト)ですよねみたいな感じでみんながバンバンバンバン鳴ってガーってこうプライスが上がっちゃうでもこれっていわゆるバブルだと思うので弾ける可能性がある弾けた時にどこまで弾かれるのかみたいなところっていうのは結構気をつけないといけないしそれによってクラッシュが起きちゃうっていうのはあるでクラッシュが起きると全部が止まっちゃうわけですねっていうのがあるのでそこをどういうふうにブレーキとアクセルの関係みたいな話ではあると思うんですよじゃあ与信をなくせばいいのかって多分そうじゃないのでそこのバランスをどういうふうに見るのかっていうのがある種規制の役割なのかなと思いますで与信の話もそうなんだけどもすっげえ先取りされてるから今の話っていうのはそこに至るまで地道に言葉を定義して一つ一つのパズルというかブロックを積み上げていきましょうっていうのが
今日の目的です金融システムってそもそも何っていうのと金融システムが安定的であるっていうのはそもそも何っていうこの2つのレイヤーがあるんですよねで金融ってそもそも一応金融っていうのはずっと我々のポッドキャストで定義しているので金融システムってそもそも何ですかっていうのは結構いろんな人が勝手に考えることですとでこれに関してもしも定義欲しいって人がいたらコメント入れといてくださいと金融システムって金融システムなんかあるぞみたいな感じで雑にいきますでただ金融システムが安定的ってなるとちょっと話が違っていて今普通に動いていても実は危機が起きてないんだけども平時って見えてるんだけども脆弱になってるっていう状態があるんですよねで脆弱性が顕在化するで危機が起きてるのは分かりやすいんだけども実は安定して危機が起きてこれリスクマネジメントってここが難しいんですね要は動いてるんだけど実は中がグズグズになってるみたいな話と
しっかりした状態で動いてるって話っていうのは区別すべきなんですねだけどその区別がそんなに簡単じゃないっていう話特にあとさっきバブルとか機体とかいう話あったんだけどもめちゃめちゃバブってる時ってバブってるってのは後から言われるだけでバブってる最中って絶好調なんですよ確かにそうです確かにそう思いますガンガンに回り続けるもっと言うと経済が回り続けるというのがさっきのジェットコースターみたいなっていう表現をするとすればものすごい速い速度で回ってるものすごく効率的で収益も上がってみんなハッピーみたいな状態になっていてそれが続けばいいんですよね金融規制の目的っていうのは先ほども巡行速度で回り続けるって表現しましたけどやはりこういう状態があり得るというので金融システムが安定的っていう部分に関してきちんと定義しようとすると実は金融システムが安定的でないっていうのを定義した上で
それが発生しづらい状態っていうのが安定的であるっていう定義これは私が勝手にやってるんじゃなくてBISでもIMFでもそういう定義するんですよね要するに金融システムが安定的って定義ではなくて金融不安定を定義してそれが実現しづらい状況が安定的っていう形で定義するっていうことしかできないんですよそういうちょっと回りくどいことをやりながら金融規制っていうのがこうやって組み立てられてるよって言おうとしていますという話なんですねじゃあ金融安定は金融システムは脆弱であるということでないまたは脆弱であるっていうことが金融のクライシスから遠い状況であるっていう風な形で考えた時にじゃあどういう形で考えればいいのかっていうのが一つテーマになるんだけどもここで皆さんの中で頭を切り替えてもらって金融システムって面で考えるんですか線で考えるんですかみたいな話がありますと2つの線がありますと
1つは空間的な話なんですね横断面って私は言いたいんですけども横断的な面なのか線なのか横断線空間ってこれ軸なんで線なのかもしれないですけどある時点でどの機関市場インフラが相互に接続して共通のエクスポージャーがあったり担保でつながっていたり資金調達とかレバレッジとかが言ってみればつながって芋づる式になってるかという話ある時点の話なんですねこういう話とあとは時系列的な話があってバブルが育っていくってのは分かりやすいことなんだけども与信がどんどんどんどん拡大していくとか資産価格が急上昇していくとかリスクプレミアムが小さくなって投資が加熱していくとかそういった話あとは満期それぞれも自分たちが持っている投資マチュリティにギャップがあってミスマッチが生じているとかこういった時間の経過っていうのを意識しないといけないだから先は隣の事業者がどうやってるかっていう今の切り口と一人の業者が今後どうなっていくかっていう
時間の切り口この2つの切り口があるんですよねとどっちの切り口でも言ってみれば因果関係の破綻っていうのを考えることができますよねっていう話でこの破綻はドミノ倒しのような子たちになるのか特定の事業者が倒れて終わるのかで全然違いますよねって話になるで横断的な要するに空間的な隣の事業者が破綻して俺も破綻するみたいなドミノ倒しは同時に起こらないからそれ時間的な成分あるのかもしれないよねっていう話なんですけども時間的にやっぱりそういったものでバブってる成分が育っていくみたいなところがあったら時間のところも考えないといけないという形でシステミックリスクっていう私が大好きっていうよりはよく調べてる話でシステミックリスクっていうのは言ってみれば金融システムの安定が崩れた時安定しなくなった時システミックリスクっていうのはその可能性だからシステミックリスクが顕在化したって言うんですよね要するにシステミックリスク事象っていうのはあんまり言わないんですよねシステミックリスクが顕在化した事象なんですね
でこのシステミックリスクが顕在化した事象っていうのは何かクラッシュが起こったっていう話になるんだけどもそうしたら顕在化するんだったらトリガー事象を探したくなるんですねでトリガー事象を探したくなるとでトリガー事象はなんだっていう因果関係を探そうとするんだけどもこれ事前に大体わからないんですねさっき言ったようにみんながバブってやいやいやいや日経インデックス上がってるぞやったやったって言ってる時にそんな時にトリガー事象が見つかるわけないんですで過去に様々なことがあった時のまあ言ってみれば復習をしてこういうパターンになったらこういうトリガー事象があるかもねっていうのの百科事典を作ってるわけですよ経済学者の人たちがで大体百科事典を作ってるとみんな賢いからその辞典に載っているトリガー事象はトリガーならないここがポイントなんですよね要は例えば今日が2026年の10月だとして10月以降にシステミックリスク事象が起こるとした場合のトリガー事象って多くの場合は
過去のトリガーでない事象というような形がきっかけになることが多いですねちょっと分かんなかったです同じミスは2度しないんだけれども新しいところでつまずいてしまうということですねなるほどだけど実は同じじゃないだけで似てるんですよで大体6つとか7つ分類はできるんだけども基本的にはトリガー事象というものを避けようと思っても避けられないだからまあなんていうんですかね星空で流れ星見つけるときにどこかを見るんじゃなくて全体を見ろみたいなこと言うんですけどそれと同じですよねともかくどこかに狙い撃ちをするんじゃなくて全体を見なくちゃいけないって話になるという話これウェブスイートどこが関係あるかっていうのはしばらく耐えていただいてもう全体を見なくちゃいけないという話になりますとでまずトリガー事象の話する前にそういった百科事典あるよねっていうことを申し上げたので金融危機の歴史っていうのを少し紐解いていきましょうとなんで紐解きたいかっていうと
ビットコインはよくおっしゃるんですけどもハードカレンシーであればハードカレンシーとして優れているって言い方をされるんですけど実は過去のこのシステミックリスクとか金融の歴史をひも解くとフィアット通貨のようなものだから金融危機が発生するわけじゃないんですよね要は通貨の管理主体が規律を乱して金融危機に発展する国家が破綻するにつながることはあり得るんだけどそれって実はフィアット通貨の問題ではなくてその背景にある社会的な事象の方が大きいんですねそういった話もご説明しながらハードカレンシーであるかどうかっていうよりはカレンシー一般のものとしてハードであるかどうかっていうのはここでは議論しませんということをまず伝えることによってWeb3的な観点の良い通貨悪い通貨みたいな議論ではなくて金融システムとして安定的かどうかっていう議論にちょっと集中したいということも含めてエンサイクロペディアになっている歴史を考えてみますとところでバブルって言われてるという話
または金融危機どっちでもいいですバブルの崩壊イコール金融危機じゃないんですね金融危機のうちパターンがいくつかあってそのうちの1形態がバブルの崩壊なんですよどちらでもいいですバブルの最初でもいいですし金融危機の最初でもいいんですけど歴史的に一般的に言われてる最初の金融危機って何ですかねという話なんですね実は最初の金融危機と言われてるものをいろいろ引いてみるとローマ帝国紀元の33年まで遡るって話になるんですよこれあんまり詳しくご説明する必要はないんだけども金融危機の一番古い候補っていうのは紀元33年のローマ帝国のティベリウス皇帝の時代ですって話があってこれ何かっていうと言ってみればここ重要なのは与信なんですよね与信のルールが突然変更されてるんですよ貸し手に一定割合の資産をイタリア
ローマの土地に投資するっていう法規制こういったものが突然執行されたのでお金の流れが変わったというイタリアの土地に投資するためにお金投資してるものを回収しようとした動きが出たんですねそれで金融危機に近い状態になりましたっていう話があってでこれ最終的にはこのティベリウス帝っていうのはごめんねっていう話でものすごい流動性の供給をしたんですよものすごい額を無利子融資みたいな形してそれでイタリアの土地に投資するために他の土地からむしり取るというか回収しようとする投資資金が回収されないようにイタリアの土地も投資できるし他の土地の投資も維持できるような形で流動性の供給をしたというような形があってこれが多分一番古い候補になっているという話ここでは実はその貨幣の価値の下落とかないんですよねだけど与信の枠組みのルール変更というのはルール変更に伴ういってみれば貸し剥がしみたいなものはあったんです
そういった意味で金融危機の一番古い歴史をここから始めようとすると与信という言葉っていうのは結構金融危機とは密接に関係するよねって話ここではレバレッジって話あんまり出てきてないんだけどもやっぱり与信活動はあったって話ですこれをもう少し近代に持ってこようとすると1700年だから18世紀18世紀ぐらいになるともういわゆる商業資本主義っていうのかないわゆる産業資本主義の一個手前商業資本主義と言われてる時代になって要は安く仕入れて高く売るっていうビジネスこれはもう東インド会社から始まった株式会社の始まりの時代にはもうあった話で安く買って高く売るっていうところに資本が集まりますよねっていう商業資本主義がもう始まってる頃ですとその時にフランスのミシシッピ会社っていうのと英国の南海会社を中心に株式価格っていうのの投機ブームがありましたっていう話ですねここではもうこの投機ブームっていうのがありましたっていう話があって
これが言ってみればバブってるっていう話になりましたという話ここでは安全そうな制度改革とか金融の革新とかがガンガンガンガン紹介されてたんですねこういった銀行権とか株式市場とか信用共有みたいなものっていうのが制度として整備されてた時代でお安全そうだと金融革新が起こってるとこれはもっと投資しなくちゃみたいな話になって投機とレバレッジみたいなものがガンガンガンガンガン拡大したでそれが言ってみれば続かなかったって話やっぱり実態経済経済の実態を超えて投機が集まってしまう投資が集まってしまうと投資と投機の区別は投資っていうのはどちらかというと合理的理性的で投機っていうのはギャンブルでって言うんですけどももうこのバブルの議論をする時には投資と投機が区別つきませんこれも言っておいた方がいいですね結果としてバブルが崩壊してるんだったらその時の崩壊前の投資は投機と変わらないでしょっていう話になると
だから結果として投資投機と言葉は我々の金融活動に関する一つの目線として使い分けられているんだけどもバブルっていう言葉に近い話とか金融危機の発生っていう概念を考えた時には後から考えると投資と投機の区別がつかない状態を経て金融危機があるっていう形になっているっていうところは一つ面白い話かもしれませんねと18世紀っていうのは結構いくつもそういった話で新しい枠組みができて投資の額が集まってそれが弾けるっていうのがやっぱりあって18世紀の後半にはアムステフラブハンブル信用危機みたいなのがあるんですけどもちょっとこれもう長くなるので飛ばして次に19世紀に行くとロンドン恐慌っていうのがありますとこんな聞いたことありますよラテンアメリカの鉱山投資みたいなものがロンドンでブーム化するってやつですねこれでいわゆる越境取引みたいなものが発生しているって話になって結構な破綻につながりましたって話
このロンドン恐慌が最初の近代的な金融危機という形で紹介されることもありますし最初のラテンアメリカ危機と紹介されることもありますし最初のエマージング市場危機って紹介されることもあるんですけどもかなり新しいスタイル我々がよく知っているスタイルと共通点を持っている危機の最初って言われてるんですねで金融市場が国境を越えて資本を供給してその失敗が国内システムに跳ね返るっていうこの一番わかりやすいグローバル金融危機の原型がロンドン恐慌にありましたっていう話になりますと自分が投資がぐるっと回ってきてとか俺の知らないところで投資してみたいな話が自分たちの足元の経済を揺るがすという話が出てきたよって話になるんですね20世紀になるともう皆さんいろんなものがあるんだけども米国では実はいわゆる世界恐慌の前に1907年に信託会社系の危機が1個ありましたとそれも後で調べてくださいということで世界恐慌の話をしましょうと
世界恐慌は基本的には銀行がバタバタと倒れるっていう話銀行危機が起こりましたっていう話でこの時には銀行与信っていうのが逆回転するような形になって通常の景気後退を大恐慌の始まりとした結構典型的な金融危機なんですねやっぱり銀行が与信をしすぎて景気後退の時に言ってみれば銀行の財務が悪化して銀行っていうのは経済全体のレバレッジの最大の装置なのでそれが経済の健全性を損ねたという話と銀行に融資されている普通の企業が貸し剥がしに遭うみたいな話もありましたという話ですねそういった意味では銀行の悪化が実体経済をさらに悪化させる実体経済がさらに悪化すると銀行の財務がもっと悪化するさらにまた実体経済悪化するということで悪いスパイラルが発生するという話になります実はここでもそういった意味でフィアット通貨がどうかをとか財政の規律がどうこうという話は必ずしも前面には出てないんですね
よくこの時代に近い話世界恐慌というのは1929年とか30年とか31年とかそういう話ぐらいから始まるんですけどもここに近いのがドイツのハイパーインフレというのがあると思うんですけども実はそれとこれは別の話なんですねドイツのハイパーインフレみたいなものというのはいわゆる戦時賠償金を払うためにドイツがお金が足りなくなってお金を吸っちゃったって話ですけどもこれと実は金融危機の発生というのは別に全然違う話ですという話もちろんお金を吸っちゃう貨幣の言ってみれば供給サイドというのがいれば経済が悪化するというパターンももちろんあるんですけどもここまでの世界恐慌の歴史をひも解いておくと実は投資しやすい環境があるというのが今風流と金融が緩和されていてお金が流動的であるというのがあるのかもしれないですけどお金がどんどん吸られていることが原因になっているわけではないここでもそうではないですという話ですね最近で言うとリーマンショックですよねとリーマンショックの時にもお金吸ってるわけじゃないんですね
だからリーマンショック皆さんよくご存じだと信じたいんですけども最近若い人と話すとまず戦後っていうのは湾岸戦争の後のことを指すんでしょとか言われて目が手になるとかね様々なコミュニケーションギャップの原因になるのでリーマンショックっていうのはみんな知ってるでしょって言わずに一応表現するとアメリカのサブプライムってプライムの下っていう意味なんですけども言ってみれば所得が低い人たち向けの住宅ローンっていうのがありましたとそれを言ってみれば証券化という枠組みでぐるっとまとめるとなんか知らないけど格付けのすごいサブプライムローンを1000個集めるとAAAになりますみたいな装置が出来上がったんですねでそうするとAAAだったらって言って年金基金とか様々な金融機関とか様々な投資家がこんな利率が高いAAAがあるんだみたいな感じでガンガン投資するっていう話になって要は本来持ってるリスクと違う形での利回りを持った格付け商品っていうのは
なんか美味しそうじゃないですか格付け高いんだけど利回り高いよさっきのリスクリターンの話で言うとリターンがでかいんだけどリスクが低そうに見える格付けが高いのでというような商品が出てそれが言ってみればすごく人気が出たとかねそういった話とあとは特定の信用保障会社が頑張っていろんなところのリスクを集めてしまってそのリスクを集めた会社が倒れるといろんな話があって金融危機が大きくなったっていうのはあるんですけども過度のレバレッジっていうのがあってそれが証券化っていう市場を経由して安全で過度なレバレッジが大量に売却されたっていう感じになってますとまあ同じ構図ですよねまあそういった意味で世界の金融危機っていうのはまあ与信っていうのが乱用されたってところからきますと古代に関しては土地みたいなものがダイレクトに担保で貸し付けられて最終的には公的な救済みたいなことが行われたっていうのがありますけどもまあ全部いろんな仕組みから言っても
登場人物変わるだけなんですよね18世紀以降では株権が出てきてみたり債権が出てきてみたりその後イギリスのロンドン恐慌みたいになるとインターナショナルの資本移動が起こってみたり証券投資っていうものが制度上整備されていたりで銀行みたいなものが整備されてきて世界恐慌みたいなものが起こったり時のリーマンショックっていうと証券化市場とかデリバティブですね、MMFも入ってます。そういったものが開催していたりということで、どんどん過去のことを事例に金融の市場っていうのは新しい商品を開発し、安全な装置も用意し、安全な形で運用しようとして賢い投資機会が提供されて、おー賢い投資機会いいねって言ってみんなが集まって、実は詐欺とは言わないんですけども、賢くなかったものが後から気づいて大爆発するっていうパターン、これは金融危機なんですよね。それが資産価格の上昇を強烈に伴ったものがバブルと呼ばれているものですと。
バブルっていうと今の歴史に入ってなかったチューリップの話とかね、フロリダの土地の話とか出てくるんだけども、金融危機の歴史とバブルの歴史って違うんですね。金融危機の歴史、今紹介したように、資産価格の上昇っていうのは当然一定程度伴うんだけども、そうではなくて、過剰な信用供与、与信が発生するっていうところがきっかけになっているケースがほとんどで、で、バブルっていうのはどちらかというと、資産価格の上昇っていうのを期待として織り込むっていうのが過剰になるんですよね。そうすると、借金してチューリップの急行を買い出すんですね。そうすると、借金してチューリップの急行を買おうとした人に、お金貸す人が現れるんですよね。で、これ一言で言うと、期待を担保に期待買ってるんです。で、バブルっていうのは、期待を担保に期待を買うっていうことがありますと。で、金融危機っていうのは、そういうものも一つの現象として含むんだけども、
それではなくて、最もらしい、ギャンブルではない、金融商品の売買の中に、過剰な与信行為が含まれていて、実体経済がついていかない状態がありますとか、実体経済の状況変化っていうものに対応しきれない形での市場参加者の相互依存関係があって、これが歯車が動かなくなる、歯車が止まってしまうっていうのが金融危機なんですね。という話をすると、フィアットというのは金融危機とは別なんだけども、実は金融規制というのは、こういった金融危機を回避したいんですね。で、回避するために何すればいいかっていう話は、次回にゆっくり話したいと思うんだけども、一人一人の市場参加者が合理的に動いたとしても、全ての市場参加者がスタイルを変えて、合理的に言ってみれば、戦略変更をしたら、やっぱり危機って起こっちゃうんですよね。
で、危機が絶対起こらないようにすればいいって言うんだったら、レバレッジ作らなければいいだけの話なんだけども、レバレッジ作らなければ経済の効率下がっちゃうので、という話になると。で、さっきちょろっと申しましたけど、バブルは一番強烈なもので、機体を担保に機体を買うっていうことをやってるので、非常に分かりやすいケースなんだけども、金融危機のほとんどっていうのは、後から考えると、だよねって感じなんですね。こんなこと回るわけねえじゃん、みたいな話なんだけども、それが、その時にはそうじゃない。それ、なんで投資しないの?お前、それで投資して、収益性上げなければ、クビだよと。アメリカなんて分かりやすいですよね。こういった金融危機が仕込まれてるとき、例えばリーマンショックの前に、証券化商品を売らないセールスマンがいたとして、売ってるセールスマンがいて、お前なんで売らないんだって言って、クビになっちゃいますから、そうそう、それ売るわけですよね。これ大丈夫か、リスクどうなんだって言うと、いやいや、リスクなんか誰も見てねえよ、みたいな話になっちゃうわけですよね。
売ればいいって話になるという形になる。これね、実はまた後から怒られちゃうかもしれないですけど、ICOのトークン売るっていう話っていうのと、いわゆるリーマンショック時の証券化商品を、正確に証券化商品の元になる住宅ローンを売るっていう話、要は返せない人に住宅ローンを売るっていう人と、ICOで、なんかよくわかんないけど、ともかくお金集めるって人っていうのは、全然違うロジックで動いてると思うんですけど、一歩引いてみると、続かないビジネスモデルをゴンゴンに回してるという意味では、あんまり変わらないと私は思う。そこが言ってみれば、終わってからダメだったよねっていう判断はつくんだけども、オンゴーイングだと、これなんでやらないのっていう話になりかねない。で、これ一歩引いたところから言えば、やめた方がいいよってわかる人がいますと、わかる議論もありますっていうので、金融規制は実はその部分において、
わかるわけじゃないんですよね。だけど、こんなおいしすぎる話ねえよねっていうところは、そこには群がっちゃいけないよねっていうのは、金融規制なんですね。で、有価証券の金償法でもいいですし、暗号資産の資金決済法でもいいんですけども、例えば資金決済法で、暗号資産のレバレッジ2倍以下みたいになってますけど、これ2倍がいいか20倍がいいか100倍がいいかってあるとは思うんですけども、やっぱり暗号資産で100倍のレバレッジでかけちゃうと、1日で20%が下落するような可能性があるものを100倍レバレッジでやると、もう一瞬にして全額損失になるわけですよね。全額損失が想定されるようなものっていうのに関して、普通の投資家が上場もののような交換所取引所で取引できるような状態にするのがいいかどうかっていうのは、考え方あるとは思うんだけども、やっぱり極端かなと。で、ビットコインでも1日20%の下落っていうのを驚かない人はまだまだ多いので、そうすると5倍のレバレッジでやっぱり提供すべきじゃないって人がいたとして、
それはありかなと。ただ、世界では日本の2倍のレバレッジって低すぎるって人多いんだけども、これ、要は規制っていうのが何を目指してるかっていうと、安全であればいいっていうことを目指してるわけじゃないんですよね。で、危機的な状況に至らない状態を維持したいってだけなんですよね。で、そこの計算どうするんですかっていう話なので、議論で2倍っていうのはちょっと厳しすぎたかなっていうのは私も思うんだけども、じゃあ50倍がいいんですかって。50倍提供してる金融機関とか世界を見ればあるので、いいんですかって言うと、ちょっと違うよね。FXも20倍だしとか、そういう話だと思うんですよね。金融規制ってそういう風な形を目的としてあるよっていうところをちょっと意識してもらえると、次はもう少し金融規制の細かなところで、こうやればこうなるってことを意識した形で説明するんだけども、
いろんな歴史があって、すべての金融危機のイベントっていうのは大丈夫だと思って、技術革新があって、だからこの投資が正しいんだって話になって、自分たちを、または市場を信じて、お金が集まって、で、実体経済がついていかなくなって、歯車が止まるっていうのがほとんど。で、与信っていうのは基本的には歯車が止まることを前提にしないといけない。だからKYCが必要だっていうのは全然前回かな。いや、話した通りだから。そういった意味で、この金融危機っていうのを与信のところに引き戻して考えるって、さっき酒井さんが言ってたことは正しいんだけども、与信のところに引き戻すと、一人一人のプレイヤーが話になりかねない。だけど、金融危機の話っていうのは、一人一人のプレイヤーが慎重でかつ合理的であっても避けられない事象があるよねって話。になっちゃうっていうことかな。そうですね。なんか、今、一個あるとしたらこれ使うかは、
ちょっと要検討だけど、なんかその、リスクテイクっていう言葉をね、なんか変に都合よく使いすぎな気もするんですよ。ほうほう。で、例えば、いやなんか、トレーディングをしていてみたいな、で、レバレッジ何倍にして、で、俺リスクテイクをして、で、ここに投資したから、これでうまくいって、10倍になったんだって言ってる人は、たまにいるなーと思ってて、で、今ここで晴れないな、お前リスク取れてねえんだよ、とか言う人もいるなーと思うんですけど、それはリスクを取ってんじゃなくて、僕はギャンブルをしてるだけだと思っていて、なんか、まあ僕は自分で会社をやってたりしたっていうのもあるんだろうけれども、そのリスクって、僕は、ハンドルを握った上でのリスクだと思うんですよね。ハンドルを握った上で、どっちに行くのかっていうのを、どこまでコントロールできるのか、みたいなことはリスクで、ここで上がるか上がんないか、分かんなくて、で、全く分かんないけど、とりあえず10倍レバレッジで、やってみるって、これはリスクを取ってんじゃなくて、ギャンブルをしてるだけだと思うんですよね。で、なんか、リスクテイクっていう言葉を、そういう使い方をされると、
結構どんどんどんどん危なくなっていくし、僕はそういう人を正当化してはいけないんじゃないかなと思うっていう、その人たちは何らリスクを取ったわけでもないし、単にギャンブルをしただけで、何かしらのスキルだって能力がある人でもないと思ってるので、なんかね、あんまそういうの良くないなと思います。難しいっすよね。あとは、価格が動くことっていうのは、悪じゃないんですよ。金融市場っていうのは、価格を固定することじゃないんですよ。要は、価格が動いて、失敗した人は退出するってこともあって、だけど、技術も、いろんな確信があるかもしれないけども、権利義務関係とか、損失負担とか、決済とか、与信とか、こういったものが、予測可能に動作し続ける。これがさっきの巡航速度っていうことと同じなんですけど、金融市場って、この予測可能性が担保されるっていうことがすごく重要。だから、不確実性だから、予測不可能性なんですよ。
だけど、金融市場というのは、全ての金融活動が予測可能な範囲内に収まっていることとすると、このバランスって結構大切。これがバランスが失われたのが、金融危機であるっていうふうに考えるっていうこと。そうすると、政策の目的、または金融規制の目的っていうのは、損失をゼロにすることでもなんでもなくて、損失を負担できる主体に負担させるっていうことなんですよね。あとは決済の機能は継続させるという話。そうすると何が起こるかって、局所的な失敗っていうのが広く広がらない、実体経済全体には波及しないっていう形の防波堤が機能するって話なんですよね。だから負担できる主体に負担させるって話が、そうじゃない状態になったらギャンブルっていう言葉になるっていう話になると、金融規制のやろうとしてることっていうのは、言ってみれば、金融取引はギャンブルじゃないんだよっていうことを徹底したいだけなんですよね。という観点から見ると、ステーブルコインとか暗号資産とか、トークンが市場とか、
アンチマネーロンダリングやカウンター・ファイナンシング・オブ・テロリズムとか、こういった話っていうのが、損失を負担できる主体に負担してもらうっていうことと、価格が動くこと自体は悪じゃないっていうことをセットに議論されているっていう話で、理解してもらえればいいのかなと思います。という感じですね。だから、今までの話を通すと、やっぱり過度な与信だったりとかっていうもの、何に対してのっていうのがいろいろ変わってきたけど、そこに金融危機のトリガーがあったということじゃないですか。で、オンチェーンファイナンスを進めていきたい人って何がしたいのかなっていうのが僕は分からなくて、新たな金融商品を作りたいのか。それこそ、今まで起きたような金融危機であったような、複雑化させて、いろんなものをラップしてグジャグジャグジャってやって、ほら、利回りにしても分かるんですよっていうものを作りたい。ただし、クラッシュが起きない、俺の作ったものを起こさないという自信があるから、むちゃくちゃ利回りのいい金融商品をブロックチェーンを使って、
オンチェーンファイナンス化することによって作りたいっていうスタンスなのか、そもそも、いや、与信というものが今までの金融危機の歴史を振り返ると、諸悪の根源だというのがあるから、与信のない金融システムとしてのオンチェーンファイナンスだっていうことをやろうとしてるのか、どっちなんだろうって思っていて、僕は後者の方がまだウィルとしては正しいと。なるほど。ただ、その金融システムは大きくならないけれど、のもって思うなっていうのはあります。後者は決済の確実性は上がるけど、経済の活動度は下がっちゃうんですよ。だから、決済はカウンターパーティリスクの観点から言うと、まさしく決済のところの与信っていうのを潰したい。それはデリバリーバーサスペイメントをすれば潰せるよねっていうのは、確かにあるんだけども、それと実は金融活動における与信っていうのをどう考え、ちょっと別の話だし、決済のところも実は短期の与信っていうのをやらないとって話は、
もう我々の前のポッドキャストで話した通りで、要はそこに多少の遊びというか、与信を作ることでクッションがあるっていう、結局関節って、我々の関節って液体が関節の中にあって、少し遊びがあることによって痛くないんですよねと。これ骨と骨がダイレクトにあったら痛いわけですよねと。この遊びがすごく大切みたいな話っていうのは、やっぱり金融取引にもすごくあるので、この辺りっていうのは、オンチェーンファイナンスがやろうとしてることっていうのは、本当に今の金融の流儀をうまく発展させることができるのかどうかっていうのは、ちょっとチャレンジがあるかなと思ってますね。そうですね。
事象だからということで、避けるためにはどういう論理構造を持って避けることができるか、できると議論されてるかっていうのをやることによって、オンチェーンファイナンスも含め、クリプトを含めですけども、より良い、新しい金融取引技法っていうのを開発する上で、これってイケてるイケてないっていう目線を作っていこうかなと思ってます。はい、ということで次回もよろしくお願いいたします。そしてこの番組では、公式ツイッターの運営もしております。ぜひですね、この番組の感想をですね、ソーブロ、ひらがなでソーブロ、カタカナでハッシュタグで、ぜひXの投稿をしていただければと思います。そしてですね、この番組では番組スポンサーも募集をしております。ぜひご興味のある個人でも企業の方でも構いませんので、ぜひお問い合わせいただければと思っております。それでは、そうだったのこブロックチェーン第19回、内田さん、酒井さん、今回もありがとうございました。
ありがとうございました。ありがとうございました。ありがとうございました。
DISCUSSION
コメント
コメントを読み込み中…