
EP.017
そうだったのかブロックチェーン EP.017 | DeFiを「金融の基本」から考える。ステーキングの仕組みと報酬の裏側
第2部のステーブルコインに続く今回のテーマは「DeFi(分散型金融)」。まずDeFiを「ミドルマン(仲介業者)のいないマーケットプレイス」と定義し、スマートコントラクトで動くがゆえのラグプルや監査・ハッキングのリスクにも触れる。Uniswapが持ち込んだ「流動性プール(x×y=k)」が、板取引に代わる価格メカニズムとしていかに革新的だったか、Curveの「veトークン」(未来へのコミットをロックする仕組み)やDEXアグリゲーターの広がりまでを整理する。後半は「金利」の基礎に立ち返り、取りはぐれを前提にしない「無リスク金利」と、相手が見えないことで乗る「リスクの対価」を区別。そのうえで、DeFiで語られる年利10〜15%の“利回り”はどこから来るのかを、お金を貸す側・借りる側の両面から問い直す。PoSのステーキング(スラッシングの担保=ネットワークへの貢献に対する報酬)は筋が通る一方、自己発行トークンをロックさせるだけの「謎ステーキング」は売り圧を抑える操作にすぎないのでは、と指摘。リスクの説明が曖昧なのにリターンだけ明快なものには要注意——という視点で締める。次回・第18回はパーペチュアルと予測市場へ。
サマリー
エピソードの要点を5項目に整理。時間ボタンで該当箇所から再生、「開く」で詳細を確認できます。
DeFiとは何か——ミドルマンのいないマーケットプレイス
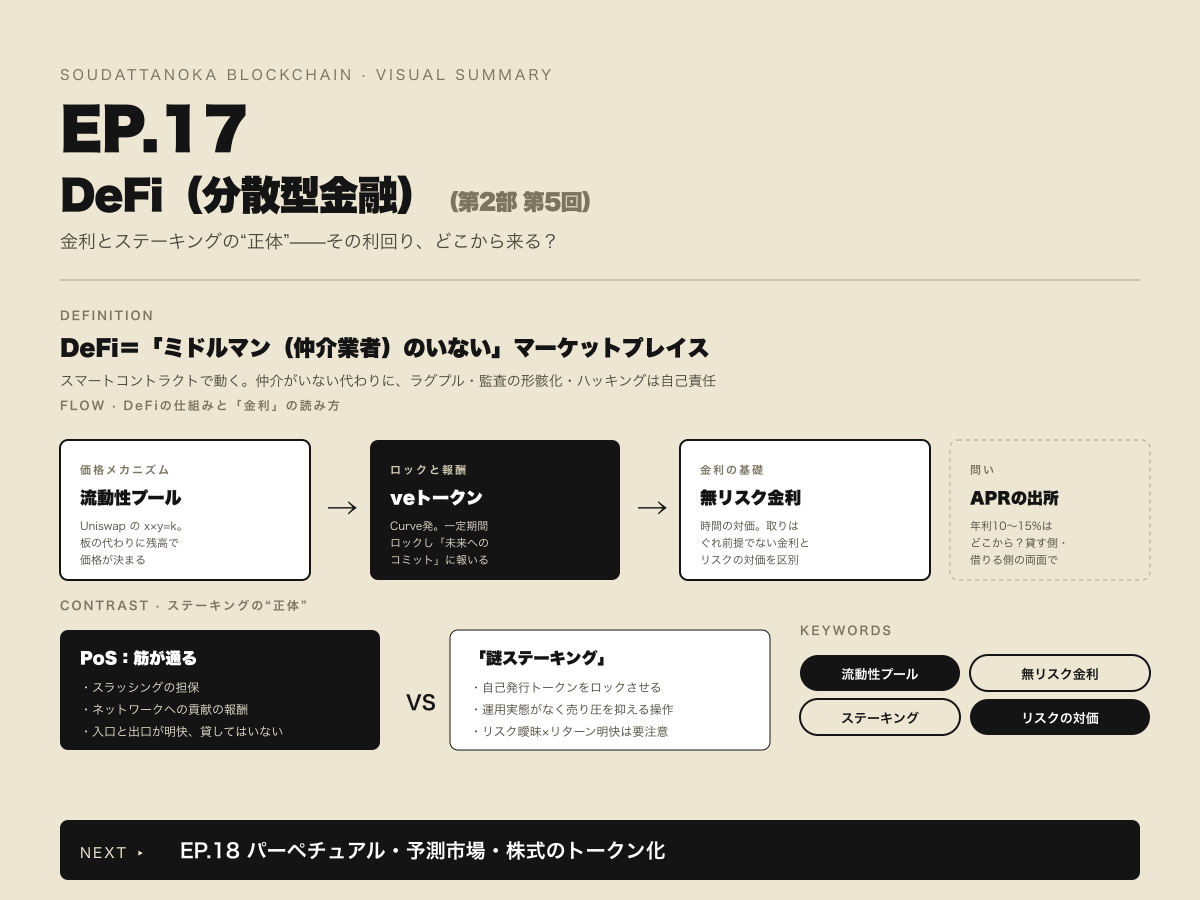
仲介業者を置かず、スマートコントラクト(コード)で取引が回る仕組みをDeFiと定義。中間業者がいない代わりに、操作ミスやバグ、ラグプル、監査の形骸化やハッキングといったリスクはすべて自己責任になる。
Uniswapと「流動性プール」が変えた価格メカニズム
板(オーダーブック)の代わりに、プール内のトークン残高から価格を決める x×y=k のフォーミュラを導入。流動性の評価を“観測”ではなく“ルール”で織り込んだ点が、従来の金融商品のプライシングにない革新だった。
Curveの「veトークン」とDEX・アグリゲーターの広がり
ステーブルコイン交換に特化したCurveは、トークンを一定期間ロックして「未来へのコミット」に報いるveトークンを生んだ。さらにDEXやレンディングを束ねるアグリゲーターまで、DeFiの多層構造を整理する。
そもそも「金利」とは——無リスク金利とリスクの対価
時間の対価であり取りはぐれを前提にしない「無リスク金利」と、相手が見えないことで上乗せされる「リスクの対価」を区別。DeFiで語られる年利10〜15%が“どこから来るのか”を、貸す側・借りる側の両面から問い直す。
ステーキングの正体——PoSは筋が通る、「謎ステーキング」は売り圧操作
PoSのステーキングはスラッシングの担保でありネットワークへの貢献に対する報酬として説明できる。一方、自己発行トークンをロックさせるだけの「謎ステーキング」は運用実態がなく、売り圧を抑える操作にすぎないのではと指摘する。
LISTEN / WATCH
VISUAL SUMMARY
ビジュアルサマリー
REFERENCES
参考資料
GLOSSARY
このエピソードで登場する用語
TRANSCRIPT
文字起こし
全文を表示閉じる
そうだったのかブロックチェーン このポッドキャスト番組では日銀金融庁で銀行監督の経歴を持ち現在は周南公立大学情報科学部でブロックチェーンについての教鞭を取る 内田善彦とグルメアプリのファウンダーとして Web2サービスにブロックチェーンを掛け合わせた Web3事業を構築したキャリアを持つ酒井勇也そしてクリプト専門メディア新しい経済副編集長である大津賀新也の3人がブロックチェーンについて今知っておくべきことを紹介します現在は新しい経済副編集長の大津賀です 周南公立大学の内田です酒井ですよろしくお願いします はい今回第17回目として第2部としては前回ステーブルコインまでやって今回はディファイということになりますがところで第2部が今ちょうど先週今収録が8月21日なんですけどちょうど今週の火曜日に第2部の第1回が配信されたということで反響が結構あったということで聞いてますけども
そうですねなんかあの結構反応が急にXの方で増えてきたりしたなっていう感じはしてますありがとうございますありがとうございますやっぱり皆さん既存金融っていうところ今動いているまさにオンチェンファイナンスとかでいろいろ動いているのでその辺がやっぱり気になるんですかねやっぱりそういう気になり方我々の嬉しいことではないんですけど市場では気になるのかなと思いますなるほどでもそういった方にでもやっぱりこの番組としてはトークンから何かというところからやっぱり聞いていただいた方がより理解度はそうですねあの皆さんのご期待に添える話をしているのかわからないんですけれどももし興味を持っていただいたんであれば第一部の方から聞いてもらう方がなぜ我々がこういうことを言ってるのかとかが結構わかりやすいんじゃないかなとは思いますなのでちょっと今回も前回もステーブルコインで結構いろいろお二人としての意見があったと思うんですけどもそれもやっぱりねまさに今言っていただいた通り第一部から聞いていただければわかると思いますのでぜひ聞いていただければと思います
そして今回はディファイというところで金利とは何かとかそういった部分からディファイを切り込んでいくということで今回よろしいでしょうかそうですねディファイってみんなが言ってるんだけどディファイって何やるかっていうと金融商品としてトークンまたは暗号車そのものを取引するマーケットプレイスってことなんだけどもそうですねはいそもそも金融商品の価格付けみたいな話の基本的な話って意外にWeb3文脈ではされてないんですよねでまずそこを抑えつつってこのポッドキャストそういうことやりたがるのでそこを抑えつつ結局ディファイでやろうとしてることやりたいことってなんだろうとかディファイには夢があるのないのみたいな話まででつなげていければなと思ってますみんな大好きディファイについて話していきましょう今日も1回目だけでは終わらなそうな雰囲気がしていますがあの終わるかどうかはちょっと頑張りたいんですが多分もうここの台本というか打ち合わせノートを見るだけでもう泣きそうなほどボリュームがあるんですよね
でかつボリュームがあるだけじゃなくてこれそのまま話していい行と話していけないだろうっていう結構危ないことが書いてある行があって困りながら楽しみながら進めたいなと思いますはいということで今日もぜひギリギリライン攻めて切り込んでいっていただければと思っております改めてこの番組はブロックチェーンについて知っておくべきことをお二人がお伝えしこれを知ればよりブロックチェーン関連のビジネスをする上で解像度が高められる内容となっておりますそれではお二人とも今回もよろしくお願いいたしますよろしくお願いしますディファイとはっていうところを一応やっといた方がいいのと思うのでディファイとはっていうんですけど一言で言うと私がこのポッドキャストでミドルマンっていう仲介医者っていう概念をカタカナで呼ぶことによって強調してるんですけど
ディファイはミドルマンがいないマーケットプレイスっていう定義が多分一番包括的かつ適切なんじゃないかなと思うんですねでミドルマンがいないっていうことなので内田が解釈するところだと皆さんが予想すると内田はけっちょんけっちょんに言うんじゃないかとかいう予想があるかもしれないんですけど実は私youtubeで一番最初に私の名前をさらけ出したのはビットコイナー反省会というyoutubeでディファイはすげー面白いよって話をした回があるんですね私自身はディファイには非常に大きな期待を当時はしていましたとで今でも期待はしていますとしかしながら期待と違う方向に最近マーケットが動いてしまっているんじゃないかなっていう部分もあるのでそのあたりを期待していた部分と期待からずれていってしまっているという観測私から見た観測っていうのを分けながら酒井さんと好き放題行っていこうかなと思ってますはい楽しみにしてますはいでミドルマンがいないマーケットプレイスなので
日本で基本スマコンで動きますよねという話ですねスマコンで動くっていうのでWeb3的にはcode is lowみたいな形なので中間業者なんていなくていいじゃないかっていう話になりますとスマコンで動いているので当然オペレーションミスったら全部なくなっちゃうどころかなんか知らないけどバグみたいなものがあるとなくなっちゃうとかラグプルって概念があってラグプルだから10点引っ張ると潔さ持ってけちゃうよみたいな話でDeFiっていうのはトータルバリューロック度っていう形でスマコン上にロックした様々な資産っていうのをプールっていうかロックというかそこをチクチクやりながら出したり入れたりするプレイヤーがたくさんいる中でラグプルされちゃうとまあ言ってみればなんていうのかな提供者側も信用できないし自分のミスも全く許されないしということでまああの魔境とか卑怯とかいろんな言葉で表現されるケースも多かったなと思ってますとなんか履歴が高いところは
特にそういう言い方をされてますよねそうですね履歴でトータルバリューロック度を大きくすることを優先するというプロジェクトがあったりありましたねでまさしく履歴が大きいっていうのに裏がないはずがなくてでだいたい痛い目に遭うって話もありましたしよくありましたねそれあとは監査っていう言葉監査してもらいましたって言って大した監査されてなくて思いっきりハッキングされるとかですねあったと思うし今ではフロンティアAIっていうものが出てきたのでハッキングというのがかなり基金の話題として考えなくてはいけないリスク事象になってきているっていうのがありますとで取引仲介から収益を上げる構造っていうのは確かにあるんですけど仲介業者いないので取引仲介っていうことをやってること自体がユーザーの守備範囲になっているっていうことなので参加者への報酬っていう形で整理されて業者不在だよっていう形で考えればいいんじゃないかなと
だからこそ一般的には中央集権の金融の取引よりも自動的に進むからそっちより利率がいいよとかお得だよっていう触れ込みがまずディファイはありましたよねそうですね歴史をひも解くと2016年とか17年ぐらいからユニスワップっていうのが出てきてっていうのでディファイはそれ以降どんどこどんどこ大きくなったという状況ですねそうですねいろいろカイバーとかいろいろあったけどユニスワップをきっかけにディファイサマーっていう時代が始まったっていう感じですよねそうですねそうですねでユニスワップバージョン2ぐらいからが我々の知ってるユニスワップっぽい状況になってたと思うんですけどディファイって革新的だと私自身もそういう表現を使ってましたし今でも新しさはたくさんいろんな角度から新しさあるんだけどもやっぱりまず流動性プールという取引板の代わりになる概念っていうのは結構面白いと思いますよね例えば投資をで株を取引しますみたいな時に
板って概念はあるんだけど流動性プールって概念はないんですよねこれはスマートコントラクトでトークンをロックできるというところから始まったまあ一つのアイディアなんだけどもこれが板構造とか板取引を確信させてるという側面はあってでプライシングの観点から言うとプライシングの前提となるメカニズムを随分変えてきたなと思ってるんですねで特にバージョン1はバージョン1はまあねEtherとERC20の交換のみだったしバージョン2のまあつゆ払いみたいなもんだったからバージョン2から考えるとあらゆるERC20がユニスワップ上で交換できるようになってかつそこには交換のための席一定のフォーミラっていうのがあったんですねたくさん余ってるものっていうのは交換のレートが安くなって足りないものは交換のレートが高くなるっていうのがありましたとYXイコールKですねそうですねそういった形で整理されていて
でこれってもう私はずっとデリバティブのプライシングとかやってたのでめちゃくちゃエキサイティングだなと思ったんですねなんでかっていうと要はそこにある曲すなわちプールにあるトークンの枚数によってレートが変わるしかもその変わり方がフォーミラで事前に定義されているっていうので言ってみれば流動性の評価というのを観測ではなくてルールで作っちゃったっていうところなんですねこれは今までの言ってみれば金融商品のプライシングにはない発想だったんですねここ細かく言うと私がいくつか記事書いたんで過去の記事も読んでもらえばいいんですけどもいわゆるデリバティブプライシングで考えている数学ではスコープの外だったような概念が入っていて流動性というものをうまく処理したっていうところこれは言ってみれば私がこれ買うと流動性はこれだけ火上がるよっていうのをもう事前に価格フォーミラで織り込みますみたいな話になっている
バージョン2だと今度はそれがプールでの提供者は端っこの方では流動性を提供しないとかねそれバージョン3じゃないかなバージョン3かなそうすると逆に言うとその流動性っていうのも均一じゃなくなったわけですよねそれ出す方も流動性受ける方もただ流動性として提供されているものは観測可能なんだけども流動性が一定じゃないみたいなただ要は言ってみればポーカーで相手のカードが一定程度見えるような状態でプライシングをするみたいな感じというのが出てきて実は流動性っていうのは普通の既存金融の証券取引だとスクイーズって概念と背中合わせになっていてあの人って例えば先物をたくさん持っていて必ず1月31日までにクローズしなくちゃいけないってバレちゃうとあいつ必ず1月31日までに売るからもう価格をどんどん下げてしまおうぜってでも必ず1月31日売るんだよねって押し出すみたいなこともできちゃうんですねだから実は自分のポジションが相手に知られないのも結構重要だしマーケットの情報もできる限りプライス以外は見せないっていうのも重要だし
プライスしか見えてないんだけども例えばアスクビットっていういわゆる売り価格買い価格みたいなものっていうのが狭くなれば狭くなるほどプライシングがシャープな業者だねって言われてここが狭い業者ほど信頼度が高いんですよねただそこを狭くするってことはたくさん情報を集めてるまたは何かあった時に相手に裏をかかれるリスクもあるので相当程度スキルが高くないとできないって話になっていたとこういった話の裏側にあるようなその流動性のコントロールというのを今テーブルの上に乗せたという形の取引でかつマーケットのボリュームがそれなりに大きくなったので私は非常にこれすごいことだと思ってます今でもこれは新しい革新かなと思っているのでユニースアップっていうのはすごいなと言ってみればDEXですよねDEXっていうのはすごいなと思ってますという形ですねあとカーブとかあるんだけどもこれずっと私が喋ってるとなんか酒井さん楽そうなので次カーブは酒井さんにお願いします
OKですその後いろいろDEXはねいっぱい生まれてきてたかなと思うんですけどやっぱりユニスワップによるERC20同士の交換ができるっていうのが一つ目のエポックメイキングなのかなとそうですねは思いますよねはいなんでこれによってこうなんちゃらトークンとなんちゃらトークンが好きに交換ができるようになったっていうところまあですとでなんでまあねそのオレオレトークンとなんちゃらトークンが交換できてみたいなでまあそれが結局ねそのXYKのフォーミュラに従ってなんか上がったり下がったりっていう風になったよねっていうのがDEXによって生まれたことなのかなと思っていますとで僕はその次に面白いなって思ったのはカーブっていうサービスまあデファイですねこれもですとでカーブ何かっていうとステーブルコイン同士の交換に特化したDEXだったんですよそうなんですよはいなんでUSDTとUSDCを交換できるっていうようなDEXでしたと
でもこれ今聞いてる人は知らない人だとステーブルコイン同士を交換して何が面白いのって話ですよねはい何が面白いのって言われると自分が使いたいサービス例えばUSDTしか使えないってなっていて僕が今USDCしか持ってないってなった時に交換変えないとってなるわけですねなるほどまあまあそういうだけかなと思うんですけど意外とこれがヒットしたっていうのがあったかなと思ってますとで僕はそのカーブで面白い仕組みだなって思ったところがあってそれがVEトークンっていう仕組みでしたボートエスクローって言うんですよねでこれ何かっていうとマニアックの話をしますけどカーブにこう自分が流動性を供給USDT、USDCを供給するとカーブトークンっていうのがCRVトークンっていうのはもらえるんですよねでまあこれはユニスワップもV2かなその時にユニトークンがもらえるみたいになったんですけどまあまた一緒でカーブのCRVトークンっていうのがもらえるっていうような感じでしたと
でここまでだってユニスワップと一緒なんですけどこのカーブがやったのがそのCRVトークンっていうのをロックするっていう概念を作ったんですよねで今でいうステーキングにちょっと近いかなとは思うんですけどステーキングよりももっと厳密なロックで例えば1年間動かせないようにするとか4年間動かせないようにするっていうような仕組みがありましたとで4年間動かせないようにしたら例えば100CRVを4年ロックコミットしたわけですよねってなると100%分の例えば100VEトークンがもらえる逆に1年ロックだったらそれが20%ですよだから1年で20トークン100だったら20トークン帰ってくるそうですねはいになるっていうような感じでこれ何かっていうとある種未来に対しての自分のコミットを出してるんですよねでユニスワップって自分がこう今までどれだけ取引したかでエアドロップっていう感じである種過去の自分の行いに対しての報酬が後からエアドロップっていう感じで
こう支払われてたんですよねそれがVEトークンっていうのは今度未来へのコミットを払うっていう風になったっていうのがあってなんかそれは一つ面白い仕組みをまた生み出したなっていうのは当時思いましたっていうのがカーブで生まれた仕組みかなと思ってるっていうような感じですと今までのこの2つっていうのがいわゆるDeFiってデセンタライズファイナンスっていう感じで分散型金融なので金融すべて分散した金融すべてってなると思うんですね今言った2つってある種DEXデセンタライズエクスチェンジなんで分散金融の中の交換っていうところのエクスチェンジのサービスよねって思っててDeFiの中にはそれ以外にもいろいろあるのでそれでよく例えば予測市場とかもあるしDeFiだよねとかあとはアグリゲーターとかもDeFiだよねっていうのがあるのかなと思っていますアグリゲーター結構重要なんでちょっとだけ触れるとアグリゲーターって何ですかっていうとDeFiを集めてDeFiを作るっていう
昔既存企業だとファンズオブファンズっていうのがあってファンズを集めてファンズを作るみたいなのがあってそれとほとんど同じなんだけどもいわゆるDeFiをいくつか集めてブロックのように組み合わせると収益性が上がるよねっていうのを売りにするDeFiになっていてで、DEXって今のスワップみたいなもののDeFiをまとめるっていうワンインチとかジュピターとかそういういわゆるDEXアグリゲーターっていうのとあとはイールドアグリゲーターっていうまあまあいろんなものを集めるんだけど基本的にはまあ言ってみればレンディングサービスみたいなもののDeFiを集めるっていうのがそこに挟まってるものとかもっと言うとアグリゲーターをアグリゲートするっていうアグリゲーターアグリゲーターみたいなものもいるから単純ではないんだけどもDeFiっていうのは一つ一つのDeFiだけでなくてそういったぐちゃぐちゃっとしたものもDeFiと分類されていて相当程度いろんなものがこの世にもあるよねという話これが全部自己責任で動いてるよねって話とあと仲介者がいない状態で動いてるよねっていうのが
DeFiのマーケットの宿図かなと思ってますはいそうですねでDeFiの運用みたいな考え方でいくと利回りがなんちゃらみたいなまあよく言うんですよね何によって生まれているのかっていうところの話をするとさっきユニスワップで2つのトークンをxかけるyイコールkっていう感じで流動性プールっていう風な仕組みになったよねっていう話をしたじゃないですかそうですねつまりプール2つのトークンを置いているというんですかねプールがどれぐらい溜まっているのかっていうのが流動性っていう風になりますそれを使ってトークンを交換できるからこそそれが流動性ですねまあなんで例えばイーサとUSDCのプールっていうのがあってそのプールがあるからイーサとUSDCが交換できますよとかやりとどっちも交換できるとかっていう風になっているっていうのがあるんでこうDEXのサービスっていうのは基本的に最初はプールがね
自分たちで用意するもののそこまで大きくなかったりするんで皆さんここのプールにその2つのペアを一緒に預けてくださいよっていうことをするんですよねそうですねもちろんプールがなければ交換はできないわけですそうですそうですで2つのトークンを預けた時に言ったらこれで金利のような概念をこう払ってくれるんですよねDEXがあなたはUSDCとイーサを預けてくれていてどれぐらいの期間預けてくれていたんで報酬をお渡ししますとこの報酬っていうのはDEXでトークンを交換した時に取っている手数料の一部が還元されるっていうのがリファイの運用という風になるのかなと思いますとでもう1つが2つのトークンを例えばユニスワップに預けたらユニトークンっていうトークンがもらえるとさっきのカーブだったらCRVトークンがもらえるっていうような感じで流動性を2つに供給したことによってもらえるのはイーサとUSDCでもう1つが報酬としてもらえたユニスワップだったらユニトークン3種類のトークンがもらえるっていうような感じになるかなと思っています
これがどれぐらいのボリュームのトークンをどれぐらいの期間置いといたらどれぐらい何パーセント増えたのかっていうのがいわゆるディファイの運用なのかなと思います今儲かるって話が出たんでちょっと金利っていうのを少し考えておこうかなと思っていますそもそも金利っていう概念が暗号試算にあるのかっていうのは実は面白いトピックなんですね一般的にプライシングすなわち金融商品の価格付けを理論的にやろうとすると無リスク金利っていうアンカーが必ず必要になってきます要は時間代替を表彰するクレジットリスクゼロの交換レートみたいなものが考えないといけないっていうのがあるんだけどちょっと待てよと無リスク金利ってクリプトの世界にあったんだっけっていうのが意外に議論されてませんとそもそも無リスク金利って何ですかっていうのを
クリプトの世界の人たちでいわゆる既存金融の文脈でいいから言葉にしている人って意外に少ないですねっていうのがありますとで実は無リスク金利って昔はライボーっていうロンドンインターバーオファードレートっていうロンドンの金融機関同士がちょこちょこやるマーケットの中のオファードレートっていうのが定時金利っていうのがあったんだけどこれは10年ぐらい前に実は言ってみればカルテルみたいなことやっちゃってて金融機関本当プロの本当に世界で名だたる金融機関がカルテルみたいなことやっちゃって不正があってもうライボー使わねえみたいな話になって実は無リスク金利っていうのはここ10年で大きく変わったんだけどもまあ結局まあなんだかんだ言って今日の1円が明日の1.0001円になるとかそういった話で今日の1円が明日いくらになるかっていうのはちゃんと決めようよって話になってそれがぐるぐるぐるふくりで回るわけですよね今日の1円明日の1円明後日にそれがぐるぐるふくりで回ったものっていうのが
期間を持った金利ってなるんだけども1日の金利だったら相手が倒産することあんま考えなくていいよねっていう概念も使っていいよねって話大きな金融機関同士であればそれはできるからということでそれがいわゆる1日の金利っていうのでオーバーナイトっていう言葉があります1日目の金利というのが金融市場で定義されていてこれをリスクのない金利1日の金利を転がしたものが例えば1ヶ月間転がした場合に1ヶ月もの金利っていうのを転がした結果のものとして考えましょうっていうのが1ヶ月っていうのがあってそれが1年とか10年とか金利がありますっていう話になってますと今言った1ヶ月とか1年は今言ってもリスク金利ではないですよね期間のリスクはあるんですけどクレジットのリスクはない要は相手は生きているという前提で転がした1年ものなんですねそういった意味ではお金っていうのは貸して1年後返してねって言った場合に1年後まで返してもらえないという前提に置いた期間っていう概念を置いた場合には
それは1年間だから1日よりも平均的に1日あたりの金利が高くなるよねみたいな話は当然しなくちゃいけないっていう話僕が大津賀さんにお金1万円貸してって言われたら知っているからこれだから前回の与信に近いんですけど知ってるし多分返してくれる確証があるわけですよねだからいいよって言って一応ちょっと金利だけ取らせてって言うけれどもすごい低い金で貸すよねなるほどで大津賀さんにもそれ貸すよね僕なんかじゃあ10人ぐらいからそう言われても知ってる人はそれぐらいで貸しても大丈夫やねなるよって感じだと思うんですねただしこれが歩いてて出会った知らない人に言われた場合絶対返すんでって言われても本当にみたいなそれはリスクの金利ですねなった時にそれが10人ぐらいじゃあ知らない人10人に言われたらいや多分1人ぐらい返ってこない可能性あるからでも俺ゼロにはしたくないからってなると結構高くして2人飛んでも残りの8人が返してくれたら大丈夫にしとこうみたいな金利にするじゃないですか
なるほどっていう感じで変わるっていうところかなとは思いますねなるほどなるほど絶対返ってくるものを無リスクな金利と呼んで返ってこない可能性があることを織り込んだ金利を普通に相手を決めた後に決まる金利っていうのはちょっと無リスク金利とは別の概念リスクがあるということでそのリスクっていうのは価格変動の厳選になってるよねっていう話なるほどすごくよくわかりました無リスク金利自体も期間があると金利の変動国債の金利っていうのは一般的に日本国債の場合日本円で見た時にはリスクがないんだけどもそれでも国債の価格って動くよね金利動くよねっていうので無リスク金利自体が変動するんですねそれが実は市場リスクって言われてクレジットじゃない要信のリスクじゃないんだけどもやはりリスクがあるよねって別の概念はあるんだけどもその金利の変動っていうのがあったとしても無リスク金利なんです
ここが無リスク金利っていうのは価格変動しない金利ではなくて期間の概念の価格変動はあるんだけども取りっ端ぐれの概念が存在しない金利これを無リスク金利だから無リスクの4年ものとか5年ものっていうのはあるわけですねそうするとそれは今でもニュース見ると10年ものの金利が2.9とかになったらならないで出てきますけどもやっぱりそういった話が無リスク金利と期間の概念という形で両立てになってますって話ですね今たまたま日本円の場合で10年モデルで3%にしましょうかね3%っていう話に仮になったとしてあれ?なんかAPRの水準で3%ってしょぼくね?みたいなねでデックスとか使ってる人から見ると10%でもしょぼいみたいな雰囲気になってるでこの辺りがだんだんだんだんよく考えてみるとどうしてこうなってるのっていう風に真剣に考えたくなるなぜならもうデックスでガリガリガリガリやってる人って1日1億円とか平均で動かすのでそうするともうはっきり言ってしまうと個人のアマチュアじゃないわけですよね
でそういった人がそうやって動かしてる世界の10%とか金利があるっていう時にその10%っていうのはどういう根拠でついてるのかみたいな話特にデイファイとかあとは暗号師さんの投資になると10%って当然だよねみたいなまあピカピカというかすげー有利だっていう印象を持つ人が少ないと思うんですよねそれ単に間違ってるって言うなら簡単なんだけどやっぱりそれなりの理屈があるはずなのでそれはどっから来てるんだろうかっていうのを少しずつ考えていかなくてはいけないかなと思ってますっていう話ですねそうするとさっきのデックスってこういうものがあるよねって話から始まってそういった商品から考えた時にそのAPRがどっから来るのかという話がさっきは少しカーブとかでステーキングって概念が出てきて怪しげな人のところでロックするっていうのかなカーブ自体は怪しくないのかもしれないけど自分の保有してるトークンを自分のEOAでコントロールできない形でロックするっていう形にするっていうことは
カーブ自体は誰かに貸してるのと一緒だからそうした場合にそれはまあ期間の概念でかつ道に歩いてる誰かではないんだけども少なくとも誰か知らないんですよねあれは単なるコンタクトアドレスしかないのでそうするとそこのクレジットリスクが乗るよねって話でクレジットリスクが乗るから10%とか15%とかというののAPRが納得いくのかいかないのかよくわかんないんだけども目線として出てくるっていう話になるのかなとでまたガバナンストークンっていうのはまた別の生のトークンじゃないからガバナンストークンとかあってこれも込み込みにしてAPR計算しないといけないのでその計算の結果やっぱり大きなAPRになっていくんだけどちょっと待てと米国債今10年とかでまあ例えば過去の米国債で10年でもすごい高い時期とかあったのかもしれないけど10%には当然達してないわけですねでじゃあ10%の金利っていうのはえっと考えた時に今米国で10%でかなりクレジットが悪い会社の謝罪で10%あるかないかぐらいだと思うんですよ
え?デックステ基本的にはステーキングとかはコントラクトに守られていてコードイズローで大丈夫だよねって世界でなんで10%15%のAPR取れるの?っていう話なんかここの違和感をもうちょっと考えた方がいいなと思っていてそのみんな実は運用側お金を出す側から考えてるんだと思うんですよね利回りがAPRがいくらになるのかAPRがいくらになるのか10%かみたいなんてその金融っていうのはこれは第2回の最初に言ったことなんですけどお金が余ってる人からお金が足りてない人に対して融通をしているっていうことですよねつまり2人存在してるわけですよないはいはいはい余ってる側と足りない側がいるわけですよで今デックスで運用しているみたいな人って余ってる側ですよねだからお金をこう貸したりしてあげてる融通している側なんですよ
今度融通される側っていうのがいるからそれが成立するわけですねそうですね利回りっていう概念ねで貸す側は俺10%じゃないと貸さないよって言ってるわけじゃないですか今ね言ったら逆に借りる側はどういう気持ちっていうことを考えた方がいいよなと思っていて逆に自分が借りなかったとしてもどこかには存在してるからそれが成立してるわけじゃないですかね冷静に考えてねマクロで引いてみるとであの例えばねスタートアップでちょっと資金調達とかをやって実績が進めてくると初めて銀行借り入れがデッドでベンチャーファイナンスができるんですよであれも普通スタートアップなかなかできなかったんですけどやっと最近ね変わってできるようになってきたんだけれども例えば新株予約権出してとかそういうことをしてで8%とかで借りるみたいになるんですよねだからこっちは8%払ってるんですよっていう風になるとか例えば社債もそうですね社債も結局みんなこう引き受け側の目線に立ってるからじゃあソフトバンクの社債買ったら何パーかってなるんですけどこのギャグソフトバンクっていうのは例えばじゃあなんかあの10億円調達したいってなった時に
じゃああの利回り5%でみたいになったらその5%分を払って10億を調達してるわけじゃないですかこの資本コストの概念ですよねっていうのがあるんだけどその10%で運用したいとか2030で運用できるっていう人をしたいって言ってる人って誰がこっち側でその資本コストを負担してるとみんな想像してるのかなっていうのが確かに借りる人います?それで今の話をおかしくないかってさっき言った金利の前提の話をすると怖いというか恐ろしいっていう話になってきますよね確かにっていうのはちょっと思うのでなんか両サイドから考えるときにこの数字がおかしくないかっていう感覚はなんか僕はもうちょっとあってもいいんじゃないっていうのは思いますね私はあのここでいい子の振りをして真っ当なステーキングだけ解説して真っ当でないの酒井さんに振ること前提に真っ当なステーキングだけ取り出そうとすると真っ当なステーキングで一番わかりやすいのはPOSに使うもの使う目的がわかってますと
POSは基本的にはあれは与信とか言うんではなくてまあ言ってみればなんていうんですかね罰金の担保みたいな形あーそうですねスラッシングってことですねそうですねスラッシングのためのステーキングになってるのでっていうことでかつそれで報酬をもらえるのは当然コントリビュートしてるから報酬もらえるよねっていうことでなるほどPOSに使うステーキングっていうのは言えばまあ実態があるコントリビューションの報酬のための種線になってるわけですよねでそこから得られる報酬っていうのはトランザクション手数料のような形で入ってくるのかどうかわからないですけどもともかく裏側にはそこで何か活動があって活動からの報酬として金利に近い形でお金が返ってくるっていう話になっているっていうものなのでしかも誰かにお金自体は貸してるわけではないのでそういった意味では理屈はわかるよね水準はまた置いておきますけどもステーキングとしての枠組みとしては水準はわかるよねっていうのが一つあるかなと
そうかそういう意味で言うと誰が預けてるとこも見えるしそこはあんま関係ないですかあんま関係なくて逆でステーキング報酬が何故誰から誰に対して支払われているのが明確ですよねなるほどかつ貸してないんですよこれ誰かが使うって概念がないじゃないですか確かにだから本当にボルトに置いておくだけ置いておくだけだけどなんかお金増えるようなぜならこれはトランザクション手数料のような形で報酬が別のところからあるからっていう話ですよねそういった意味では入り口と出口が明快でかつ帰ってくるという前提がまあなるほどという形になっているのでなるほどそうかという話になる重要なのはこれ自分がKYCしてないので与信というものがコアになっている金利収入って私から見るとこれデファイっていうかどうでもよくて相手がわかんない人に金貸して帰ってこないことが可能性があるものってよくわかりませんっていうのがあるので
そういった意味ではPOSに関してはまあまあそういった意味でありかなっていう理屈がわかるかなっていう意味の収入かなと思います さんにはそのわけわからない方をぜひそうですねまあなんでPOSの話でいくとイーサリアムのステーキングとかわかりやすいですね本当にねまあわけわかんないステーキングの話をしましょう具体例を出すと刺されるので具体例を出すのはやめますが主にアプリケーションで多いと僕は思っていますアプリケーションでよくあるのがその自分たちのアプリケーションで発行したトークンっていうのがありますとこうユーザーたちがまあ何かしらでトークンを集めたりしているっていう時に今度はそのアプリケーションの中でこうトークンのステーキング機能を出しますみたいなことをやってあなたが持ってるトークンうちのここでステーキングしてくれたらなんか利回り何パーでつけますみたいなこと言ってるんですよねなんだこれはって僕は思っていてなぜかそこにステークするとそのトークンが1年後に例えば10パーとか分増えて帰ってくるってなってますね
ちょっと怒られるかもしれないですけどこれは何をやってるのかっていうと別に運用もしないわけですよだってその俺俺トークンなんでってなると何をやってるのかっていうこれ売り圧を防いでるだけですよねでサービスまあね別にあの全てがそうとは言いませんがまあアプリケーションってよくあるのがこうトークンをこうまあ上場したりどっかにリスティングした後って最初こうかがバッて上がってかがバッて次下がっちゃうわけですねでなんで下がるのかっていうと売り圧が売る人が多いからじゃないですか売る人減らしたわけですよでも買う人が増えないわけですよどうしたらいいってなるとステーキングさせれば売る人は減るわけですよで利回りが何パーとか言うとおマジでって言って買う人が出てくるわけですよっていう結局そのさっきのインサリアムとかのこのPOSっていうのはちゃんとそのまあステーキングをさせてバリデーターたちがいてみたいな話になっていてそうまあエコシステムの貢献というんですかねそのメカニズムの貢献のためにやっていたものなんだけど本当にもう謎ステーキングっていうのはそのトークンプライスを操作する流通量を減らして操作するためだけのステーキングっていうのはすごい多いなと
もう100%それが目的ですか知らないですけどでももうこっちとしては確かに普通の一ユーザーとしては預ければ利回りがいいなら預けちゃおうぐらいでしか確かにアプリケーション系のステーキングは確かにそのステーキングされたもので運用を僕はさっきのPOSの場合ってしてないじゃないですかそれを運用する必要はないんだけれども少なくてもこいつで何かの価値創造が生まれてないステーキングは単なる流動性を売り圧を取り除くだけのテクニックだよなと思っているっていうのがありますと
逆に言っちゃった逆に言うとそういうことであるとするとこのステーキング報酬の目線っていうのは金融市場の理屈から超越していいわけですそうすると本当に売り圧を防ぐとかそういった判断からくればAPRいいやととりあえず15%でいこうかみたいなこともできるし逆にステーキングする人から見ると15%のAPRあるしこのトークンもひょっとしたら価格上がるじゃんみたいな形になる確かにうまうまじゃんみたいな話になってその代わりはっきり言ってしまえば養分がたくさん集まってきた時に売り抜けようみたいな人が出てくるわけですギャンブルのような要素を提出してきているというような側面が出てきているのかなとは思うんですよねちなみにイーサーのステーキングって年利3%はないと思うんですよ言ってみれば普通にステーキングして身のあるものから考えた時に
アメリカの長期金利とか日本の長期金利とかいうのが目線があった時にそれよりもかなり超越したようなね二桁台の金利が普通に得られるんですかっていうとうーんそこはわからないよねっていう話になるという形だからそうするとそのオレオレトークンをまあ言ってみればディーファイというカジノの中のチップとして考えるギャンブルコインみたいな形で考えるという人が仮にいた場合にそれに対して明快な反論をつけるの結構大変になってしまうというのが出てくるやはりディーファイで提示されるエイティーファイっていうのはそういった意味でオレオレトークンの場合って運用益とかそういった経済活動とかなんかのプロジェクトの活動から来る報酬ではなくてリスクの対価みたいな形で説明がつくんですよねリスクの対価として説明って何ですかっていう話なんですよでそのリスクって何ですかって言った時に金融の世界で言うと大きく分けると市場リスクと信用リスクなんだけど
信用リスクってあなた方に貸すっていう概念じゃないでしょこれとステーキングってのは戻すってこと言ってるわけだし100%戻すって言ってるんだからカステ買いなんて違うよねとかねいろいろこと考えるとリスクの所在っていうのを理屈から積み立てるとあれっていうものが結構多いんですよそうするとリスクの説明が曖昧なんだけどリターンの説明が明快なものって典型的な詐欺なんですよねあの詐欺という言葉がいけないとすれば不明瞭なところが非常に多い金融商品に分類できるという話だから要は何で儲かってるのかっていうのが説明できないっていうケース少なくないんですけどこういうものはちょっと気をつけた方がいいよねっていう話になるということですねなんでなんか僕はもうそのオンチェンファイナンスというようにこう言われて金融機関の人たちにもうちょっと入ってきたりしてでえっといやあのディファイで運用してステーキングで運用してるんですとか
なんかちょっと前もなんかいろいろうちの会社なんかステーキング事業を始めようと思ってとか聞くんですけどもうねそれは運用じゃないんですよあのそれはギャンブルをやってるだけだと僕は極論思ってしまうのでちょっとねマットの金融機関の人がやるべきことじゃないんじゃないのと僕は思ってしまうなという感じですいやあのここも我々は語り出したら止まらなくなるんですけどはい草コインって言われてるまああの様々なコイン何万種類もあると思うんですけどこれ現物で売買して何したいんですかって話なんですよね草コインってまあ発行はまあ自由ですよねとでもともとブロックチェーンっていうのは通貨発行の民主化みたいなところを標榜するケースが多いので草コインの発行自体の良し悪しを議論しないんだけども現状の草コインを現物で売買するメリットって何ですかって言ったら
私は少なくともちょっとよく分かりませんという形で価格変動があるから儲かるかもしれないよねってしかも時給があって価格がついてるんだからそれは真っ当な金融取引ですと主張する人多いんですけど私はちょっとよく分かりませんとでもしも仮にねこれが金融取引として真っ当だということで別に違法性はないかもしれないから真っ当だということであって価格変動にかけたいんだったら現物である必要は全くないんですよだから例えば後から私ハイパリキュートに関してもガッツンガッツン言うつもりなんですけども要はその草コインっていうのをいわゆるセックスで取引するのは意味がなくてもうハイパリキュートはデックスでパープでやればいいじゃないパープってのは後でやります無期限先物みたいなものでやればいいじゃないかってこれ結構今広く共有されてる概念だと思います要は草コインを取引するのに現物は意味ないんじゃないっていうのはあるんですけどまあそうだよねっていうここはそうなんですよ
でも仮にそれでいいんだとするとそれ自体が金融取引じゃなくてギャンブルと私は呼びたくなるということなんですよね次回になると思うんですけども予測市場の話もしますとで当然辛口に切りますという話なんですけどもWeb3だけじゃなくて暗号資産業界全体が基本的には金融取引をやってる人たちのグループの中では怪しまれているこれ実際業界全体がそういう状況にあると思いますでビットコインとかイーサリアムとか取引実績が積み上がってETFになってるものもあるんだけども業界全体としては怪しまれてるっていうのがどこから来てる?疑念っていうかね要は銀行をやってる銀行自体が正しい業務かどうかってまた議論あるんだけども銀行やってる人たちから見ると怪しまれてるのはどっから来てるのかっていうのは少し冷静に分析した方がいいで分析した上でそういった怪しさを減らしていく努力を業界というかコミュニティ全体でしていかないと
やはり立ち上がっていかないんじゃないかなともっと言うとNFTがなくなったのとかスタオがパッとしないっていうと同じように業界全体は基本的に稲子のようにいろんな話題を作ってどんどんどんどん使い捨ててるっていう状態を続けるといつか誰からも見向きされなくなるというところをちょっと気になっているっていうのがあって一番最初に私DFIには期待してますっていうプライシングメカニズムの新しい形を提案したって言ったんだけども期待してたからなおさらDFIの周辺で起こってる様々な出来事っていうのはちょっと待ってほしいなっていう感覚があるそうですねだからやっぱその金融っていうのがずっと言ってるようにお金が余ってる人からお金が不足していてニーズがある人に対して融通してあげる行為ですよねなぜそれをするのかっていうと融通してあげることによってその人が何かしらの価値を生み出す可能性があるからじゃないですかここに対してリスクを取ってるわけですよね
貸した人が逃げるかもしれないし貸した人がうまくいかないかもしれないけれどもうまくいったらこんなに世の中に対して価値を生み出す可能性があるかもしれないっていうところのリスクを取ってお金を融通しているのが金融だと僕は思うんですよなんだけどだから融通先が何もやる気がないところにギャンブルでお金がパンって跳ねるだけのはそれはもう金融じゃなくてギャンブルだと思うんですよねはいはいはいなるほどでこれをねちょっと金融機関の人がやるのは僕はダメだと思いますけどねはいということで今回はディファイというテーマで主にステーキングのところを金利という概念からいろいろお話をしていただきましたそしてもうやはり時間は足りなく予想通り足りなくなったということで次回は今ちょっとお話も出てたと思いますがパーペチュアルのところからやるというところでよろしいでしょうかそうですねステーキングというよりはディファイで収益を上げるっていう話っていうのはそんな簡単な話ではなくてということで
実体的な経済活動に根差したものとそうじゃないものっていうのはありそうだって話をさせていただいたんだけどもAPR10%高い高いみたい15%高い高いって言ってるんだけども一番最近話題になっているパペチュアル先ものまあ私から見たスワップなんだけどあのパペチュアルのファンディングレートって年利直すと11.6%なんですよねであれって内田とか堺が言ってた高すぎるAPRと同じ水準なんだけどじゃああれインチキなのかっていう質問来ると思うんですよね実はあの11.6%っていうのは20%だろうが0%だろうがワークするんですよだからあれ本質的にあの水準の意味はないまあパペチュアルっていうのがちょっとどういうものかっていうのを説明しながらあの11.6%と今日言ったAPR10%15%高すぎるを分けて考えましょうねっていうところから始めて株式のトークン化とかあと予測市場とかまだまだあのトークンを使った金融取引のもろもろかつそこにミドルマンがいないことっていうのはたくさんあるので
次回そこらへんから話したいなと思ってますはいということでソロタのブロックチェーンエピソード17第17回本日は5人で終了となりますこの番組はですね公式Xも動いておりますぜひですねソーヒラガナブロカタカナでソーブロでハッシュタグつけてXの投稿をしていただければと思いますこのお二人および僕もですね何かあればぜひ反応したいと思いますのでぜひよろしくお願いいたしますまたこの番組はですねスポンサーも募集をしております番組スポンサー個人でも企業でも構いませんぜひですね気になる方お問い合わせいただければと思っておりますそれでは本日はありがとうございましたありがとうございました
DISCUSSION
コメント
コメントを読み込み中…